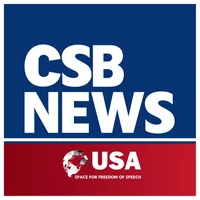

নয় মাসেই ৩ হাজার ৩০৩ কোটি টাকা লোকসান, অর্ধেকে নামল ইসলামী ব্যাংকের নিট সম্পদমূল্য
নয় মাসে ৩ হাজার ৩০৩ কোটি টাকা লোকসান করেছে ইসলামী ব্যাংক, এক বছরে ব্যাংকটির নিট সম্পদমূল্য কমেছে প্রায় অর্ধেক।
সিএসবি নিউজ ইউএসএ
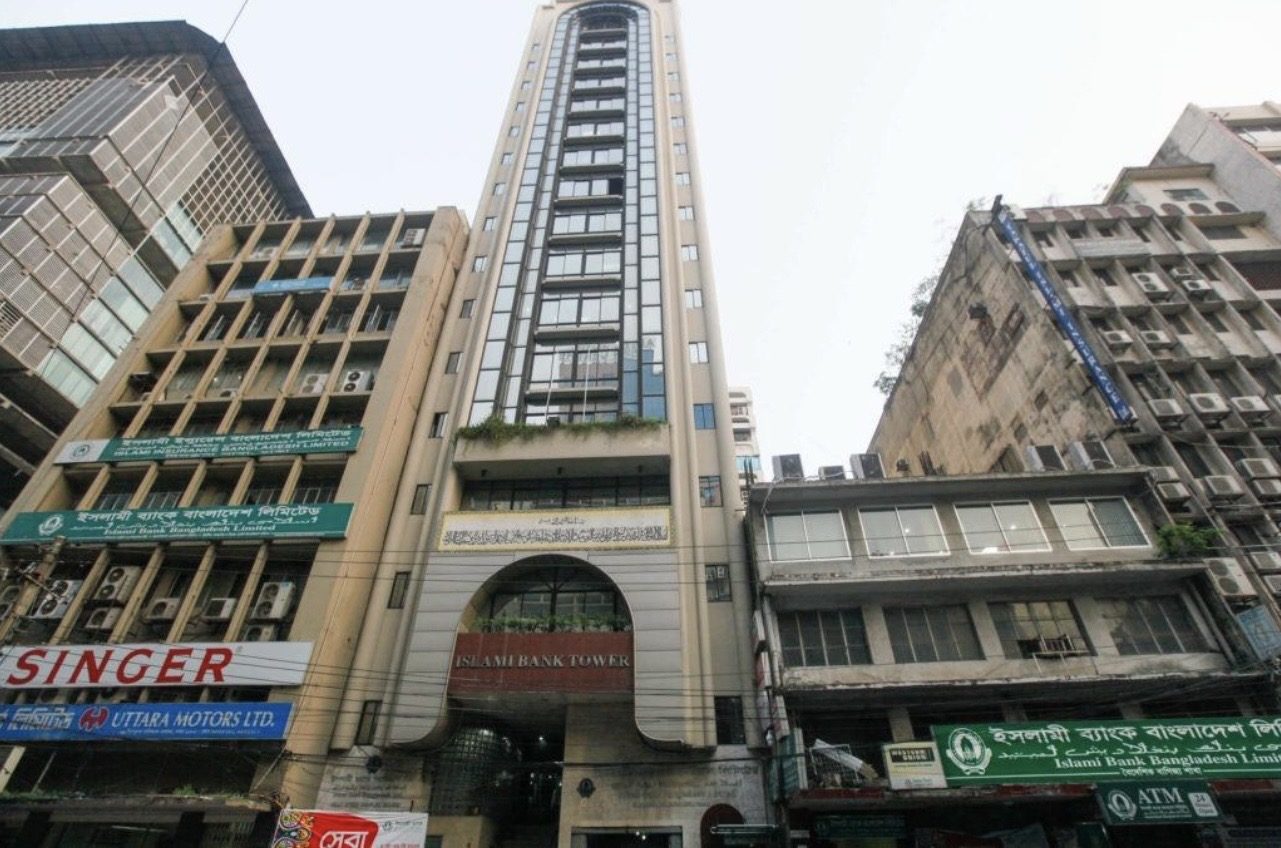
চলতি বছরের প্রথম নয় মাসে বড় ধরনের আর্থিক বিপর্যয়ের মুখে পড়েছে দেশের অন্যতম বৃহৎ বেসরকারি ব্যাংক ইসলামী ব্যাংক বাংলাদেশ। জানুয়ারি থেকে সেপ্টেম্বর পর্যন্ত নয় মাসে ব্যাংকটির নিট লোকসান দাঁড়িয়েছে ৩ হাজার ৩০৩ কোটি টাকা। অথচ গত বছরের একই সময়ে প্রতিষ্ঠানটি প্রায় ৭৯ কোটি টাকা মুনাফা করেছিল। মাত্র এক বছরের ব্যবধানে মুনাফার অবস্থান থেকে এত বড় লোকসানে চলে যাওয়ার ঘটনায় দেশের ব্যাংকিং খাতে নতুন করে উদ্বেগ তৈরি হয়েছে।
ব্যাংকটির পরিচালনা পর্ষদের ৪১৪তম সভায় চলতি বছরের তৃতীয় প্রান্তিকের অনিরীক্ষিত আর্থিক বিবরণী অনুমোদন করা হয়। শুক্রবার (৩০ অক্টোবর) বিভিন্ন সংবাদমাধ্যমে এ তথ্য প্রকাশিত হয়। প্রকাশিত হিসাব অনুযায়ী, চলতি বছরের জুলাই থেকে সেপ্টেম্বর—এই তিন মাসেই ব্যাংকটির একক হিসাবে লোকসান হয়েছে ১ হাজার ৯৭৬ কোটি টাকা। অর্থাৎ নয় মাসের মোট লোকসানের বড় একটি অংশ এসেছে বছরের শেষ তিন মাসে।
ব্যাংকটির আর্থিক অবস্থার অবনতির প্রভাব পড়েছে শেয়ারপ্রতি আয়েও। চলতি বছরের প্রথম নয় মাসে একক হিসাবে শেয়ারপ্রতি লোকসান হয়েছে ২০ টাকা ৫১ পয়সা। গত বছরের একই সময়ে শেয়ারপ্রতি আয় ছিল ৪৯ পয়সা। অন্যদিকে সমন্বিত হিসাবে শেয়ারপ্রতি লোকসান দাঁড়িয়েছে ২০ টাকা ৪১ পয়সা। আগের বছরের একই সময়ে সমন্বিত শেয়ারপ্রতি আয় ছিল ৬২ পয়সা।
শুধু আয় কমে যাওয়া নয়, ব্যাংকটির নিট সম্পদমূল্যেও বড় ধরনের পতন দেখা গেছে। গত বছরের ৩০ সেপ্টেম্বর ব্যাংকটির একক হিসাবে নিট সম্পদমূল্য ছিল ৬ হাজার ৯৬৩ কোটি টাকা। চলতি বছরের ৩০ সেপ্টেম্বর তা কমে দাঁড়িয়েছে ৩ হাজার ৫৮৪ কোটি টাকায়। অর্থাৎ এক বছরের ব্যবধানে নিট সম্পদমূল্য প্রায় ৩ হাজার ৩৭৯ কোটি টাকা কমেছে। শতাংশের হিসাবে পতন প্রায় ৪৯ শতাংশ।
সমন্বিত হিসাবেও একই ধরনের অবনতি হয়েছে। গত বছরের সেপ্টেম্বর শেষে ব্যাংকটির সমন্বিত নিট সম্পদমূল্য ছিল ৭ হাজার ১৬১ কোটি ৬ লাখ টাকা। চলতি বছরের সেপ্টেম্বর শেষে তা কমে দাঁড়িয়েছে ৩ হাজার ৮০৬ কোটি ৫ লাখ টাকায়। শেয়ারপ্রতি নিট সম্পদমূল্যও উল্লেখযোগ্যভাবে কমেছে। একক হিসাবে গত বছর যেখানে তা ছিল ৪৩ টাকা ২৫ পয়সা, এবার তা নেমে এসেছে ২২ টাকা ২৭ পয়সায়।
ব্যাংকটির আর্থিক বিবরণীতে লোকসানের পেছনে কয়েকটি কারণ তুলে ধরা হয়েছে। এর মধ্যে রয়েছে খেলাপি বিনিয়োগের উচ্চ মাত্রা, ব্যাংকসংশ্লিষ্ট বিভিন্ন পক্ষের মাধ্যমে বড় অঙ্কের অর্থ অনিয়মের অভিযোগ, বিনিয়োগ থেকে আয় কমে যাওয়া এবং আমানতকারীদের বিপরীতে মুনাফা দেওয়ার ব্যয় বৃদ্ধি। অর্থাৎ একদিকে ব্যাংকের বিনিয়োগ থেকে প্রত্যাশিত আয় আসছে না, অন্যদিকে আমানতের বিপরীতে ব্যয় বহন করতে হচ্ছে। এতে আয় ও ব্যয়ের মধ্যে বড় ব্যবধান তৈরি হয়েছে।
ইসলামী ব্যাংকের সংকটের পেছনে অতীতের ব্যবস্থাপনা ও বিনিয়োগ বিতরণসংক্রান্ত দুর্বলতাকেও গুরুত্বপূর্ণ বিষয় হিসেবে দেখা হচ্ছে। বিভিন্ন সংবাদমাধ্যমের প্রতিবেদনে বলা হয়েছে, ২০১৭ সাল থেকে ব্যাংকটির ওপর চট্টগ্রামভিত্তিক এস আলম গোষ্ঠীর প্রভাব প্রতিষ্ঠিত হয়। ওই সময় ব্যাংকটি থেকে সংশ্লিষ্ট বিভিন্ন প্রতিষ্ঠানের নামে বিপুল পরিমাণ অর্থ বের করে নেওয়ার অভিযোগ ওঠে। বিভিন্ন প্রতিবেদনে অর্থের পরিমাণ প্রায় এক লাখ কোটি টাকা বলে উল্লেখ করা হয়েছে। এসব অর্থের বড় অংশ পরবর্তী সময়ে খেলাপি বিনিয়োগে পরিণত হয়েছে বলে সংবাদমাধ্যমের প্রতিবেদনে দাবি করা হয়েছে।
২০২৪ সালের ৫ আগস্ট রাজনৈতিক পটপরিবর্তনের পর ব্যাংকটির ওপর এস আলম গোষ্ঠীর নিয়ন্ত্রণের অবসান ঘটে। এরপর ব্যাংকটির ব্যবস্থাপনা, পরিচালনা পর্ষদ এবং আর্থিক কার্যক্রম পুনর্গঠনের উদ্যোগ নেওয়া হয়। তবে অতীতের অনিয়মের প্রভাব কাটিয়ে স্বাভাবিক অবস্থায় ফিরতে প্রতিষ্ঠানটিকে এখনো বড় ধরনের চ্যালেঞ্জের মুখোমুখি হতে হচ্ছে।
এর আগে চলতি বছরের প্রথম ছয় মাসেও ব্যাংকটির আর্থিক অবস্থার অবনতি স্পষ্ট হয়েছিল। জুন শেষে প্রকাশিত হিসাব অনুযায়ী, প্রথম ছয় মাসে ব্যাংকটির সমন্বিত নিট লোকসান হয়েছিল প্রায় ১ হাজার ৩১৬ কোটি টাকা। সেই সময়ও বিনিয়োগ থেকে আয় কমে যাওয়া, খেলাপি বিনিয়োগ বৃদ্ধি এবং আমানতের বিপরীতে ব্যয় বেড়ে যাওয়াকে লোকসানের কারণ হিসেবে উল্লেখ করা হয়েছিল। তৃতীয় প্রান্তিকে আরও ১ হাজার ৯৭৬ কোটি টাকা লোকসান হওয়ায় পরিস্থিতি আরও জটিল হয়েছে।
ব্যাংকটির এই পরিস্থিতি দেশের আমানতকারী ও বিনিয়োগকারীদের জন্যও গুরুত্বপূর্ণ। কারণ, একটি বড় ব্যাংকের আর্থিক দুর্বলতা শুধু শেয়ারবাজারে প্রভাব ফেলে না; আমানত সংগ্রহ, ঋণ বিতরণ, ব্যবসায়িক লেনদেন এবং সামগ্রিক আর্থিক ব্যবস্থার ওপরও এর প্রভাব পড়তে পারে। বিশেষ করে ক্ষুদ্র ব্যবসায়ী, শিল্পপ্রতিষ্ঠান, আমদানিকারক ও রপ্তানিকারকেরা ব্যাংকটির মাধ্যমে নিয়মিত লেনদেন করে থাকেন। ফলে ব্যাংকটির কার্যক্রমে দীর্ঘস্থায়ী অস্থিরতা তৈরি হলে সংশ্লিষ্ট ব্যবসায়িক কার্যক্রমেও চাপ তৈরি হওয়ার আশঙ্কা রয়েছে।
তবে আর্থিক বিবরণীতে বড় অঙ্কের লোকসান প্রকাশিত হওয়া মানেই আমানতকারীরা তাৎক্ষণিকভাবে তাঁদের সব অর্থ হারাবেন, এমন সিদ্ধান্তে পৌঁছানোর সুযোগ নেই। ব্যাংকের আর্থিক সক্ষমতা মূল্যায়নে নগদ অর্থের প্রবাহ, আমানতের পরিমাণ, খেলাপি বিনিয়োগ আদায়ের সক্ষমতা, মূলধন পর্যাপ্ততা এবং নিয়ন্ত্রক সংস্থার তদারকি সবকিছু বিবেচনা করা প্রয়োজন।
এখন সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো, ব্যাংকটি কীভাবে খেলাপি বিনিয়োগ আদায় করবে, অনিয়মের সঙ্গে জড়িতদের বিরুদ্ধে কার্যকর ব্যবস্থা নেবে এবং নতুন করে আয় বাড়ানোর সক্ষমতা তৈরি করবে। পাশাপাশি আমানতকারীদের আস্থা ফিরিয়ে আনা, স্বচ্ছ পরিচালনা ব্যবস্থা নিশ্চিত করা এবং আর্থিক শৃঙ্খলা প্রতিষ্ঠা করাও জরুরি।
ইসলামী ব্যাংকের নয় মাসে ৩ হাজার ৩০৩ কোটি টাকা লোকসান দেশের ব্যাংকিং খাতের জন্য একটি বড় সতর্কবার্তা। অতীতের অনিয়মের প্রভাব কাটিয়ে প্রতিষ্ঠানটি কত দ্রুত ঘুরে দাঁড়াতে পারে, তার ওপর নির্ভর করবে ব্যাংকটির ভবিষ্যৎ আর্থিক স্থিতিশীলতা এবং গ্রাহকদের আস্থা পুনরুদ্ধারের বিষয়টি।
প্রতিবেদক
CSB News USA
আরও পড়ুন
জলবায়ু অর্থায়ন ও নবায়নযোগ্য জ্বালানিতে বাংলাদেশের সঙ্গে সহযোগিতা বাড়াতে চায় যুক্তরাজ্য
সৌদি আরবে সংকট বাড়লে বড় ধাক্কায় পড়বে বাংলাদেশের প্রবাসী আয় ও অর্থনীতি।
কাতারের সরবরাহে অনিশ্চয়তা, যুক্তরাষ্ট্র থেকে বিপুল গ্যাস কেনার পথে এগোচ্ছে বাংলাদেশ
মন্তব্য ০
লগইন করুন অথবা বিনা মূল্যে অ্যাকাউন্ট খুলুন আলোচনায় যোগ দিতে। নাম গোপন রেখেও মন্তব্য করতে পারবেন।
এখনো কোনো মন্তব্য নেই। প্রথম মন্তব্যটি করুন।