যুক্তরাষ্ট্রে বাড়ির বাজারে ক্রেতাদের দরকষাকষির সুযোগ বাড়লেও ঋণের সুদে বাড়ছে আর্থিক চাপ
যুক্তরাষ্ট্রে বাড়ি বিক্রির জন্য বাড়ছে বিকল্প, দাম কমাতে রাজি হচ্ছেন কিছু বিক্রেতা; কিন্তু উচ্চ ঋণের সুদে ক্রেতাদের স্বপ্ন এখনও কঠিন।
Desk Reporter
সিএসবি নিউজ ইউএসএ
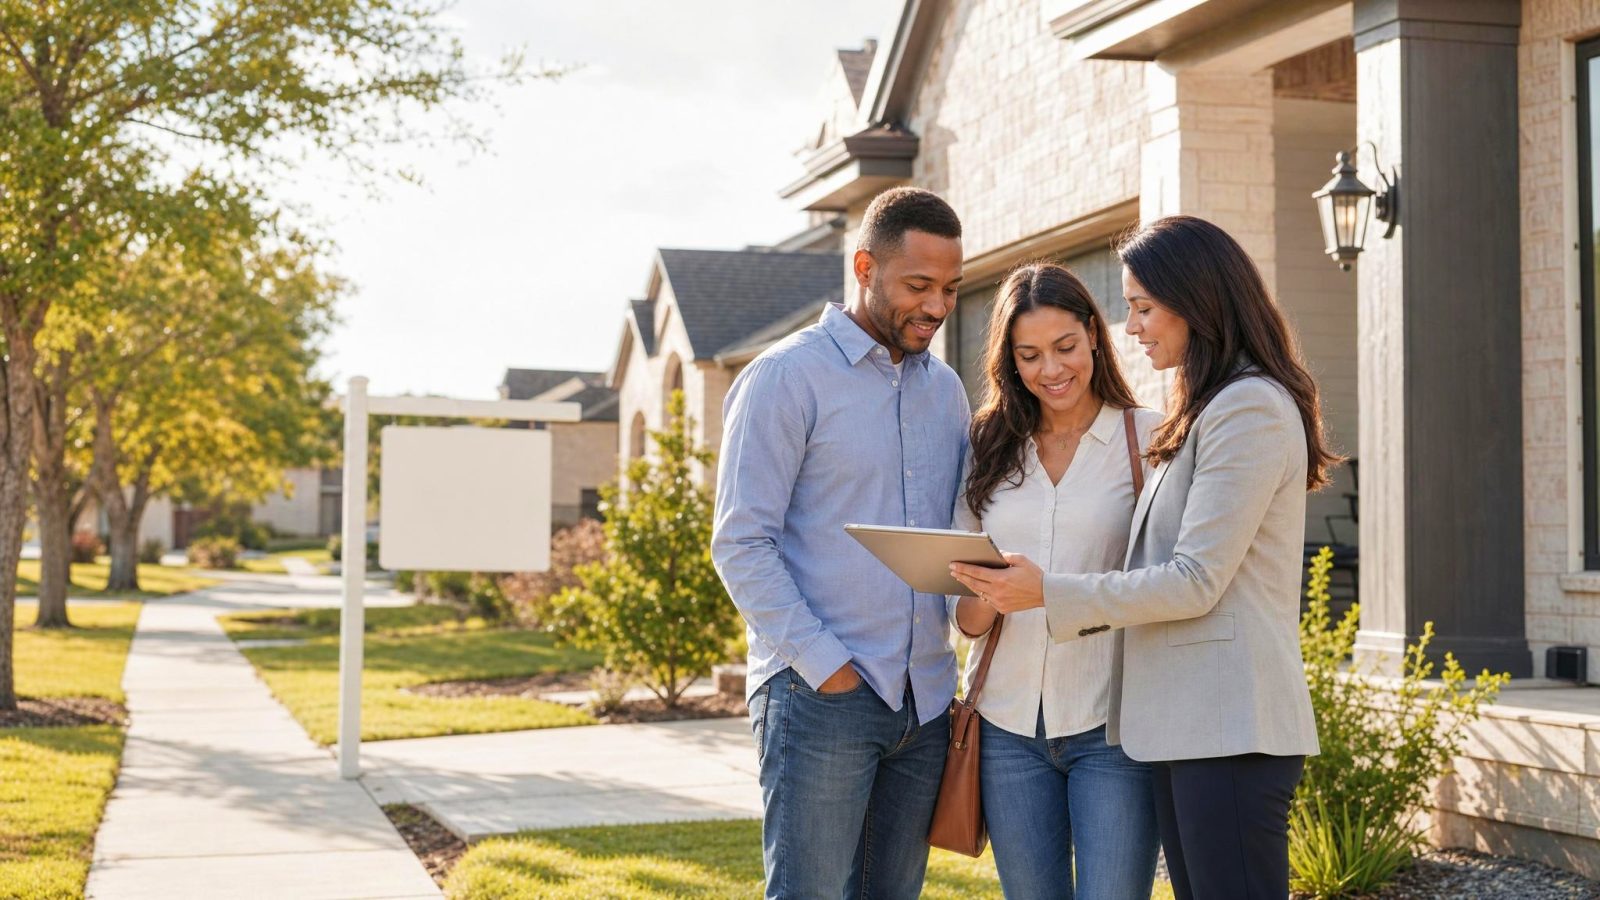
যুক্তরাষ্ট্রের আবাসন বাজারে নতুন এক পরিস্থিতি তৈরি হয়েছে। একদিকে বাড়ি কেনার ঋণের সুদ বেড়ে যাওয়ায় সাধারণ পরিবারের জন্য নিজস্ব বাড়ি কেনা কঠিন হয়ে পড়ছে, অন্যদিকে বিক্রির জন্য বাজারে থাকা বাড়ির সংখ্যা বাড়ায় কিছু এলাকায় ক্রেতারা আগের তুলনায় বেশি দরকষাকষির সুযোগ পাচ্ছেন। বিক্রেতাদের মধ্যে কেউ কেউ বাড়ির চাওয়া দাম কমাচ্ছেন, আবার কেউ ক্রেতাকে আকৃষ্ট করতে মেরামতের খরচে সহায়তা বা ঋণের সুদের ব্যয় কমানোর মতো সুবিধা দিচ্ছেন। তবে এই পরিবর্তনকে পুরো যুক্তরাষ্ট্রের আবাসন বাজারে বাড়ির দাম কমে যাওয়ার প্রমাণ হিসেবে দেখা যাবে না। বিভিন্ন শহরে বাজারের অবস্থা আলাদা এবং উচ্চ ঋণব্যয় এখনও বড় বাধা হয়ে রয়েছে।
সাম্প্রতিক এক প্রতিবেদনে দেখা গেছে, যুক্তরাষ্ট্রে বাড়ি কেনার বাজারে ক্রেতা ও বিক্রেতাদের মধ্যে দরদামের ভারসাম্য কিছুটা পরিবর্তিত হচ্ছে। আগে যেসব এলাকায় একটি বাড়ি কেনার জন্য একাধিক ক্রেতার প্রতিযোগিতা থাকত, সেসব এলাকার কিছু বাজারে এখন ক্রেতারা তুলনামূলক বেশি সময় নিয়ে সিদ্ধান্ত নিতে পারছেন। বিক্রেতাদেরও সম্ভাব্য ক্রেতা আকৃষ্ট করতে দাম ও বিক্রির শর্ত নিয়ে নমনীয় হতে হচ্ছে। বিশেষ করে যেসব এলাকায় বিক্রির জন্য বাড়ির সংখ্যা বেড়েছে এবং ক্রেতার চাহিদা দুর্বল হয়েছে, সেখানে দরকষাকষির সুযোগ তুলনামূলক বেশি হতে পারে।
তবে বাড়ির বাজারে এই পরিবর্তনের সঙ্গে ঋণের সুদের বিষয়টি সরাসরি জড়িত। যুক্তরাষ্ট্রে ত্রিশ বছর মেয়াদি স্থায়ী সুদের গৃহঋণের গড় হার অক্টোবরের শুরুতে বেড়ে প্রায় ৭ দশমিক ৪০ শতাংশে পৌঁছেছে বলে ফ্রেডি ম্যাকের সাপ্তাহিক পরিসংখ্যানে উঠে এসেছে। এই হার ২০২৩ সালের নভেম্বরের পর সর্বোচ্চ পর্যায়ে পৌঁছানোর ইঙ্গিত দেয়। ঋণের সুদ বাড়লে একই দামের বাড়ি কেনার জন্য ক্রেতাকে প্রতি মাসে বেশি অর্থ পরিশোধ করতে হয়। ফলে বাড়ির দাম কিছুটা কমলেও ঋণের কিস্তি অনেক পরিবারের বাজেটের বাইরে থেকে যেতে পারে।
একজন ক্রেতা পাঁচ লাখ ডলারের বাড়ি কেনার জন্য চার লাখ ডলার ঋণ নিলেন। ত্রিশ বছর মেয়াদে ৭ দশমিক ৪০ শতাংশ সুদ ধরে শুধু মূলধন ও সুদের মাসিক কিস্তি আনুমানিক দুই হাজার সাত শ ষাট ডলারের কাছাকাছি হতে পারে। এর সঙ্গে সম্পত্তির কর, বাড়ির বীমা, রক্ষণাবেক্ষণ এবং অন্যান্য খরচ যুক্ত হবে। ফলে প্রকৃত মাসিক ব্যয় আরও বাড়তে পারে। এই হিসাবটি একটি উদাহরণমাত্র; প্রকৃত কিস্তি ঋণের পরিমাণ, সুদের হার ও শর্ত অনুযায়ী পরিবর্তিত হবে। এই ব্যয়ের কারণে অনেক সম্ভাব্য ক্রেতা বাড়ি কেনার সিদ্ধান্ত পিছিয়ে দিচ্ছেন অথবা কম দামের বাড়ির সন্ধান করছেন।
ওয়াশিংটন পোস্টের ১২ অক্টোবর প্রকাশিত প্রতিবেদনে বলা হয়েছে, বাড়ি বিক্রির জন্য থাকা অবিক্রীত সম্পদের পরিমাণ প্রায় এক দশকের মধ্যে সর্বোচ্চ পর্যায়ে পৌঁছেছে। একই সময়ে বাড়ি কেনার আগ্রহও দুর্বল হয়েছে। এতে কিছু বাজারে বিক্রেতাদের প্রতিযোগিতা বেড়েছে। ন্যাশভিল ও মিয়ামির মতো শহরের কয়েকটি এলাকায় ক্রেতারা তুলনামূলক অনুকূল শর্তে বাড়ি কেনার সুযোগ পাচ্ছেন। তবে এসব শহরের প্রতিটি এলাকায় একই অবস্থা চলছে, এমন দাবি করা যাবে না। বাড়ির অবস্থান, মূল্য, আকার এবং স্থানীয় চাহিদা অনুযায়ী পার্থক্য রয়েছে।
বাড়ির দাম কমানোর পাশাপাশি কিছু বিক্রেতা বিক্রির অন্যান্য শর্তেও পরিবর্তন আনছেন। কেউ বাড়ির প্রাথমিক চাওয়া দাম কমাচ্ছেন, কেউ বাড়ির প্রয়োজনীয় মেরামতের ব্যয় বহনে সহায়তার প্রস্তাব দিচ্ছেন। আবার কিছু ক্ষেত্রে ঋণের সুদের প্রাথমিক ব্যয় কমাতে ক্রেতাকে সুবিধা দেওয়া হচ্ছে। এসব ব্যবস্থা ক্রেতার প্রাথমিক খরচ কমাতে সাহায্য করতে পারে। তবে বাড়ি কেনার আগে এসব সুবিধার শর্ত, মোট ঋণব্যয় এবং ভবিষ্যতের কিস্তি ভালোভাবে বুঝে নেওয়া জরুরি।
এদিকে বাড়ির বাজারে ক্রেতাদের দরকষাকষির সুযোগ বাড়লেও সবার জন্য বাড়ি কেনা সহজ হয়ে যায়নি। যেসব পরিবারের পর্যাপ্ত সঞ্চয় নেই, যাদের আয় অনিয়মিত অথবা যাদের ঋণ পাওয়ার যোগ্যতা সীমিত, তাদের জন্য উচ্চ সুদের পরিবেশে বাড়ি কেনা এখনও কঠিন। বাড়ির দাম কমানোর প্রস্তাব পেলেও ঋণের মাসিক কিস্তি, কর ও বীমার খরচ বহন করতে না পারলে সেই সুযোগ কাজে লাগানো সম্ভব নয়। প্রথমবার বাড়ি কিনতে আগ্রহী ব্যক্তিরা তাই বিশেষ চাপের মুখে পড়তে পারেন।
অন্যদিকে বাড়ি বিক্রি করতে চাওয়া মালিকদেরও নতুন পরিস্থিতির সঙ্গে মানিয়ে নিতে হচ্ছে। আগে কম সময়ে বাড়ি বিক্রি হয়ে যাওয়ার আশা থাকলেও এখন কিছু বাড়ি দীর্ঘ সময় বাজারে থেকে যাচ্ছে। ক্রেতারা একাধিক বাড়ি তুলনা করার সুযোগ পাচ্ছেন এবং বিক্রেতার কাছে মূল্যছাড় বা অতিরিক্ত সুবিধা চাইতে পারছেন। তবে বাড়ির ঋণ পরিশোধ, সম্পত্তির কর ও রক্ষণাবেক্ষণের ব্যয় চলতে থাকায় দীর্ঘদিন বাড়ি বিক্রি না হওয়া বিক্রেতাদের জন্যও আর্থিক চাপ তৈরি করতে পারে।
আবাসন বাজারের ভবিষ্যৎ নির্ভর করবে ঋণের সুদ, বাড়ির সরবরাহ, পরিবারের আয় এবং ক্রেতাদের আস্থার ওপর। সুদের হার কমলে বাড়ি কেনার আগ্রহ বাড়তে পারে। আবার সুদ বেশি থাকলে বিক্রেতারা আরও মূল্যছাড় দিতে বাধ্য হতে পারেন। কিন্তু কোনো একটি জাতীয় পরিসংখ্যান দিয়ে সব শহরের বাজারের অবস্থা বোঝা সম্ভব নয়। স্থানীয় কর্মসংস্থান, জনসংখ্যার পরিবর্তন এবং নতুন বাড়ি নির্মাণের গতিও দাম ও চাহিদাকে প্রভাবিত করে।
যুক্তরাষ্ট্রের আবাসন বাজারে বর্তমানে ক্রেতাদের জন্য কিছু নতুন দরকষাকষির সুযোগ তৈরি হলেও বাড়ি কেনার সামগ্রিক ব্যয় এখনও বড় চ্যালেঞ্জ। বেশি বাড়ি বিক্রির জন্য বাজারে থাকা এবং কিছু বিক্রেতার মূল্যছাড় ক্রেতাদের পছন্দ বাড়াতে পারে, কিন্তু উচ্চ ঋণের সুদ সেই সুবিধার একটি বড় অংশ সীমিত করছে। তাই বাড়ি কেনার সিদ্ধান্ত নেওয়ার আগে শুধু বাড়ির দাম নয়, দীর্ঘমেয়াদি কিস্তি, কর, বীমা ও রক্ষণাবেক্ষণের খরচও হিসাব করা জরুরি। আগামী মাসগুলোতে সুদের হার ও বিক্রির পরিস্থিতি কীভাবে পরিবর্তিত হয়, তার ওপরই নির্ভর করবে সাধারণ মার্কিন পরিবারের জন্য বাড়ির মালিক হওয়া কতটা সহজ হবে।
আরও পড়ুন
জবাবদিহি জোরদারে নিউইয়র্কে পুলিশের বলপ্রয়োগ নীতি পর্যালোচনার নির্দেশ দিলেন মেয়র মামদানি
ক্যালিফোর্নিয়ায় দ্রুত ছড়ানো দাবানলে আতঙ্ক, সান্তা ক্লারিটায় সরিয়ে নেওয়া হলো বাসিন্দাদের নিরাপত্তায়
জ্বালানি ও খাবারের বাড়তি খরচে চাপে মার্কিন পরিবার, নির্বাচনের আগে বাড়ছে অসন্তোষ