
ট্রাম্পের নতুন উদ্যোগে যুক্তরাষ্ট্রে বাড়ির মালিকানা সহজ, গৃহঋণের ব্যয় কমানোর লক্ষ্য
যুক্তরাষ্ট্রে বাড়ির মালিকানা সহজ করতে গৃহঋণের ব্যয়, বন্ধকী বিমা ও পুনঃঅর্থায়ন খরচ কমানোর উদ্যোগ নিয়েছেন প্রেসিডেন্ট ডোনাল্ড ট্রাম্প; তবে বাস্তব সুফল নির্ভর করবে বাস্তবায়নের ওপর।
সিএসবি নিউজ ইউএসএ
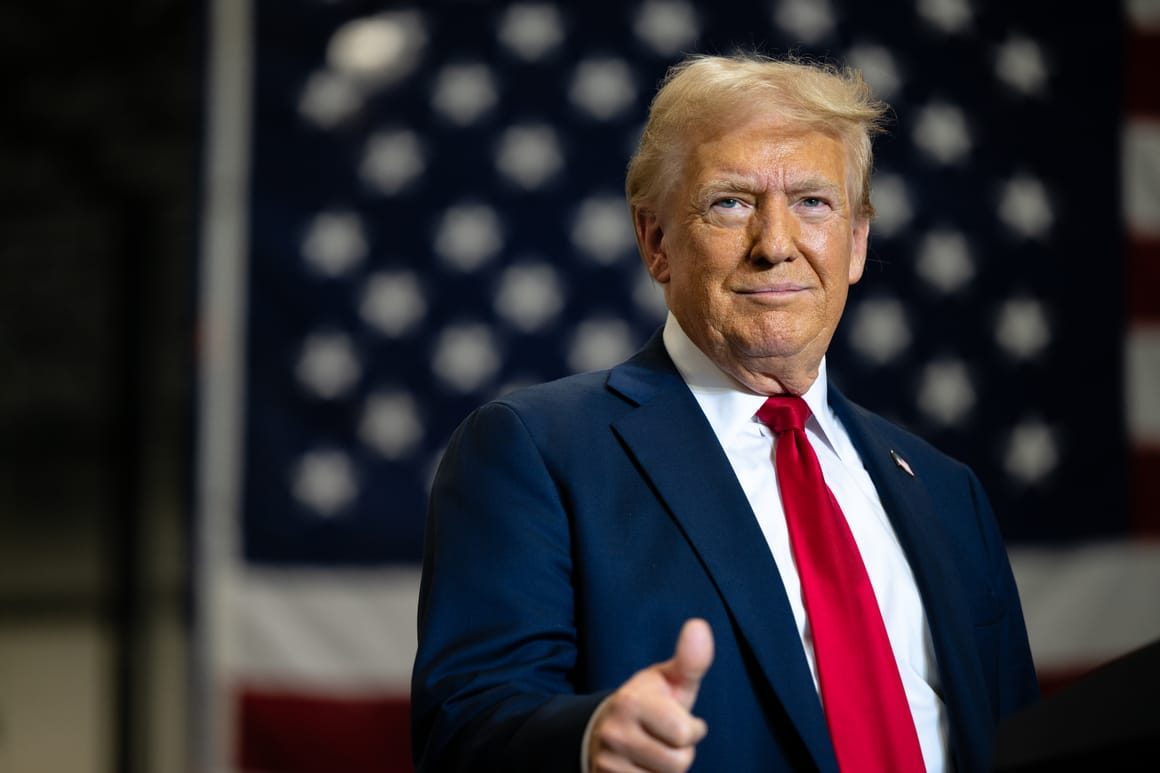
যুক্তরাষ্ট্রে সাধারণ পরিবারের জন্য নিজস্ব বাড়ি কেনার সুযোগ বাড়াতে নতুন পদক্ষেপ নিয়েছেন প্রেসিডেন্ট ডোনাল্ড ট্রাম্পের প্রশাসন। গৃহঋণের ব্যয় কমানো, বন্ধকী বিমার অপ্রয়োজনীয় খরচ হ্রাস, বাড়ি পুনঃঅর্থায়নের প্রক্রিয়া সহজ করা এবং নির্মাণসংক্রান্ত প্রশাসনিক জটিলতা কমানোর মাধ্যমে আবাসনকে আরও সাশ্রয়ী করার পরিকল্পনা নেওয়া হয়েছে। ২০২৬ সালের ২২ অক্টোবর প্রকাশিত সরকারি ঘোষণার পাশাপাশি রয়টার্সের প্রতিবেদনেও এসব উদ্যোগের কথা উঠে এসেছে।
তবে সরকারের ঘোষণাকে এখনই সব পরিবারের জন্য বাড়ি কেনার খরচ কমে যাওয়ার প্রমাণ হিসেবে দেখা যাবে না। কিছু পদক্ষেপ বাস্তবায়নের জন্য সংশ্লিষ্ট সংস্থার সিদ্ধান্ত, নির্দিষ্ট যোগ্যতা এবং পরবর্তী প্রশাসনিক কার্যক্রম প্রয়োজন। ফলে এসব উদ্যোগের প্রকৃত সুফল পেতে কত সময় লাগবে, তা নির্ভর করবে বাস্তবায়নের অগ্রগতির ওপর।
প্রশাসনের নতুন পরিকল্পনার একটি গুরুত্বপূর্ণ অংশ হলো বন্ধকী বিমার ব্যয় কমানো। যুক্তরাষ্ট্রে অনেক বাড়ির ক্রেতাকে গৃহঋণের সঙ্গে বন্ধকী বিমার জন্যও অর্থ দিতে হয়। ঋণগ্রহীতার নিজস্ব বিনিয়োগ বা বাড়ির মালিকানায় অর্জিত অংশ নির্দিষ্ট পর্যায়ে পৌঁছালে কিছু ক্ষেত্রে এই বিমা বাতিলের সুযোগ থাকে। কিন্তু যোগ্যতা যাচাই, মূল্যায়ন এবং প্রয়োজনীয় নথিপত্র সংগ্রহের কারণে প্রক্রিয়াটি জটিল হতে পারে।
নতুন নির্বাহী আদেশ অনুযায়ী, ফেডারেল আবাসন অর্থায়ন সংস্থাকে এমন একটি পরীক্ষামূলক কর্মসূচি চালুর নির্দেশ দেওয়া হয়েছে, যার মাধ্যমে সংশ্লিষ্ট ঋণের বর্তমান বাজারমূল্য ও ঋণগ্রহীতার মালিকানাগত অংশ যাচাই করে বিমা বাতিলের যোগ্যতা শনাক্ত করা হবে। যোগ্য ঋণগ্রহীতাদের ক্ষেত্রে নির্ধারিত শর্ত পূরণ হলে বিমা বাতিলের প্রক্রিয়া সক্রিয়ভাবে এগিয়ে নেওয়ার ব্যবস্থা গড়ে তোলার কথা বলা হয়েছে।
এ ক্ষেত্রে একটি গুরুত্বপূর্ণ বিষয় হলো, আদেশটি জারি হওয়ার অর্থ এই নয় যে সব বাড়ির মালিকের বন্ধকী বিমা স্বয়ংক্রিয়ভাবে বাতিল হয়ে যাবে। যোগ্যতা, ঋণ পরিশোধের ইতিহাস, চুক্তির শর্ত এবং আর্থিক নিরাপত্তাসংক্রান্ত বিধান বিবেচনা করতে হবে। কর্মসূচিটি চালু হলে কেবল প্রযোজ্য শর্ত পূরণকারী ঋণগ্রহীতারাই এর সুবিধা পেতে পারেন।
বাড়ি পুনঃঅর্থায়নের ব্যয় কমানোও পরিকল্পনার আরেকটি গুরুত্বপূর্ণ দিক। পুনঃঅর্থায়ন বলতে বিদ্যমান গৃহঋণের পরিবর্তে নতুন ঋণ গ্রহণ করে আগের ঋণ পরিশোধের ব্যবস্থাকে বোঝায়। সুদের হার বা মাসিক কিস্তি কমানোর সুযোগ থাকলে অনেক বাড়ির মালিক এ পদ্ধতি ব্যবহার করেন। কিন্তু নতুন ঋণ নেওয়ার সময় সম্পত্তির মালিকানা যাচাই, মূল্যায়ন এবং অন্যান্য প্রশাসনিক খরচ সাশ্রয়ের সম্ভাবনাকে সীমিত করতে পারে।
নতুন আদেশে যোগ্য পুনঃঅর্থায়নের ক্ষেত্রে মালিকানা যাচাইয়ের বিকল্প পদ্ধতি ব্যবহারের কর্মসূচি সম্প্রসারণ এবং সেটিকে স্থায়ী ব্যবস্থায় রূপ দেওয়ার বিষয়টি বিবেচনা করতে বলা হয়েছে। পাশাপাশি, যেখানে বিদ্যমান তথ্য যথেষ্ট নির্ভরযোগ্য, সেখানে মূল্যায়ন ও আয়ের নথি পুনরায় যাচাইয়ের মতো কিছু শর্ত শিথিল করার বিষয়ও বিবেচনায় রয়েছে। এসব পরিবর্তন কার্যকর হলে নির্দিষ্ট ঋণগ্রহীতার খরচ কমতে পারে। তবে সব ঋণ বা সব বাড়ির মালিকের ক্ষেত্রে একই সুবিধা প্রযোজ্য হবে, এমন নিশ্চয়তা নেই।
সরকারি পরিকল্পনায় তৈরি বাড়ির ব্যয় কমানোর ওপরও গুরুত্ব দেওয়া হয়েছে। এ উদ্দেশ্যে কারখানায় তৈরি ও পরে নির্দিষ্ট স্থানে স্থাপন করা যায় এমন বাড়ির উৎপাদন বাড়াতে একটি বিশেষ কর্মীদল গঠনের নির্দেশ দেওয়া হয়েছে। সংশ্লিষ্ট সরকারি সংস্থাগুলোর অনুমোদন, পরিদর্শন ও মান যাচাইয়ের প্রক্রিয়ায় অপ্রয়োজনীয় পুনরাবৃত্তি কমানোর উপায় খুঁজে দেখবে এই কর্মীদল।
কারখানায় তৈরি বাড়ির ক্ষেত্রে আধুনিক উৎপাদনপ্রযুক্তি ব্যবহার, একাধিক সংস্থার অনুমোদন প্রক্রিয়ার মধ্যে সমন্বয় এবং নির্মাণের সময় কমানোর সুযোগ তৈরি হলে কিছু বাড়ির মোট ব্যয় কমতে পারে। তবে নির্মাণের মান, স্থায়িত্ব, নিরাপত্তা এবং ক্রেতার অধিকার রক্ষার শর্ত বজায় রাখার কথাও আদেশে বলা হয়েছে। এই কর্মীদলকে ১৮০ দিনের মধ্যে সুপারিশ জমা দেওয়ার নির্দেশ দেওয়া হয়েছে।
এ ছাড়া যুক্তরাষ্ট্রের কৃষি বিভাগ এবং প্রবীণ সেনাসদস্যদের বিষয়ক বিভাগের মাধ্যমে সরাসরি দেওয়া কিছু একক পরিবারের গৃহঋণের সুদের হার কমানোর নির্দেশও রয়েছে। এ ক্ষেত্রে প্রযোজ্য আইন ও বরাদ্দের সীমা মানতে হবে। ফলে সুবিধার পরিমাণ, যোগ্য ঋণগ্রহীতার সংখ্যা এবং বাস্তবায়নের সময়সূচি সংশ্লিষ্ট বিভাগের পরবর্তী পদক্ষেপের ওপর নির্ভর করবে।
আবাসন ব্যয় কমানোর বৃহত্তর পরিকল্পনার সঙ্গে বড় প্রাতিষ্ঠানিক বিনিয়োগকারীদের বাড়ি কেনার ওপর বিধিনিষেধ আরোপের উদ্যোগও যুক্ত হয়েছে। যুক্তরাষ্ট্রের অর্থ মন্ত্রণালয় ২২ অক্টোবর এ বিষয়ে প্রস্তাবিত বিধিমালা প্রকাশ করেছে। আইন অনুযায়ী, যেসব বড় বিনিয়োগকারী সরাসরি বা পরোক্ষভাবে অন্তত ৩৫০টি একক পরিবারের বাড়ির বিনিয়োগ নিয়ন্ত্রণ করেন, তাঁদের নতুন বাড়ি কেনার ওপর নির্দিষ্ট বিধিনিষেধ প্রযোজ্য হবে। বিধানটি ২০২৭ সালের ৭ জানুয়ারি থেকে কার্যকর হওয়ার কথা রয়েছে।
এই বিধিনিষেধের উদ্দেশ্য হলো সাধারণ ক্রেতাদের সঙ্গে প্রতিযোগিতায় বড় বিনিয়োগকারীদের নগদ অর্থের সুবিধা কিছুটা সীমিত করা। নগদ অর্থে দ্রুত বাড়ি কেনার সক্ষমতা না থাকায় অনেক পরিবার প্রতিযোগিতায় পিছিয়ে পড়তে পারে। তবে নির্মাণের জন্য বাড়ি কেনা, সংস্কার করে ভাড়া দেওয়া এবং নির্দিষ্ট বাড়ির মালিকানা কর্মসূচির মতো কিছু ক্ষেত্রে ব্যতিক্রমের সুযোগ রাখা হয়েছে। ফলে বিধিনিষেধটি সব ধরনের প্রাতিষ্ঠানিক বিনিয়োগ বা বাড়ির মালিকানার ওপর সর্বাত্মক নিষেধাজ্ঞা নয়।
বিশেষজ্ঞদের মধ্যে এ ধরনের বিধিনিষেধের সম্ভাব্য প্রভাব নিয়ে মতভেদ রয়েছে। কিছু ঋণদাতা মনে করেন, এতে প্রথমবার বাড়ি কিনতে চাওয়া পরিবারগুলো তুলনামূলকভাবে ভালো সুযোগ পেতে পারে। অন্যদিকে, সমালোচকদের মতে, যুক্তরাষ্ট্রের আবাসন সংকটের প্রধান কারণ শুধু বড় বিনিয়োগকারীদের বাড়ি কেনা নয়। নতুন বাড়ির অপর্যাপ্ত সরবরাহ, নির্মাণ ব্যয়, ঋণের সুদের হার এবং স্থানীয় অনুমোদন প্রক্রিয়ার জটিলতাও গুরুত্বপূর্ণ সমস্যা।
রয়টার্সের ২২ অক্টোবরের প্রতিবেদনে বলা হয়েছে, সেপ্টেম্বরে আগে মালিকানাধীন বাড়ি কেনার চুক্তি রেকর্ড সর্বনিম্ন পর্যায়ে নেমেছিল। একই সময়ে একক পরিবারের নতুন বাড়ি নির্মাণ শুরুর সংখ্যা ৪ দশমিক ৬ শতাংশ কমে এবং ভবিষ্যৎ নির্মাণের অনুমতিও ৪ শতাংশ হ্রাস পায়। প্রতিবেদনে আরও বলা হয়, ৩০ বছর মেয়াদি স্থির সুদের গড় গৃহঋণের হার এক পর্যায়ে ৭ দশমিক ৪০ শতাংশে উঠেছিল, পরে তা ৭ দশমিক ৩২ শতাংশে নেমে আসে।
এই পরিসংখ্যান দেখায়, আবাসন বাজারে চাপ এখনো উল্লেখযোগ্য। সুদের হার সামান্য কমলেও বাড়ির উচ্চ মূল্য এবং ঋণ নেওয়ার ব্যয় অনেক পরিবারের জন্য বাধা হয়ে রয়েছে। ফলে প্রশাসনের নতুন উদ্যোগ কতটা কার্যকর হবে, তা শুধু ঘোষণার ওপর নয়; বরং ঋণের প্রকৃত ব্যয়, বাড়ির সরবরাহ এবং পরিবারের আয়ের তুলনায় মাসিক কিস্তির চাপ কতটা কমে, তার ওপর নির্ভর করবে।
ট্রাম্প প্রশাসনের নতুন উদ্যোগ যুক্তরাষ্ট্রে বাড়ির মালিকানা সহজ করার লক্ষ্যে নেওয়া একটি বহুমুখী পদক্ষেপ। বন্ধকী বিমার ব্যয় কমানো, পুনঃঅর্থায়নের প্রক্রিয়া সহজ করা, নির্মাণে নতুন প্রযুক্তির ব্যবহার এবং বড় বিনিয়োগকারীদের বাড়ি কেনার ওপর বিধিনিষেধ প্রতিটি উদ্যোগের নিজস্ব সম্ভাবনা ও সীমাবদ্ধতা রয়েছে। সাধারণ ক্রেতারা বাস্তবে কতটা লাভবান হবেন, তা বোঝার জন্য কর্মসূচিগুলোর বাস্তবায়ন, ঋণদাতাদের অংশগ্রহণ এবং আবাসন বাজারের পরবর্তী তথ্য পর্যবেক্ষণ করা জরুরি।
প্রতিবেদক
CSB News USA
আরও পড়ুন
সমাবেশ শেষে ‘ওয়াইএমসিএ’ গানে ট্রাম্পের নাচ, নির্বাচনের আগে উত্তাল মার্কিন রাজনীতি
যুক্তরাষ্ট্রের দক্ষিণ-পশ্চিমে ভয়াবহ ঝড়-বন্যার তাণ্ডব, বিধ্বস্ত ঘরবাড়ি, বিপর্যস্ত জনজীবন
যুক্তরাষ্ট্রের মধ্যবর্তী নির্বাচন ঘিরে আগাম ভোটের জোয়ার, ক্ষমতা ধরে রাখতে চাপে ট্রাম্পের দল