
উচ্চমূল্যের চাপে ক্রেডিট কার্ডনির্ভরতা বাড়ছে, রেকর্ড ঋণে দিশেহারা মার্কিন পরিবারগুলো
নিত্যপ্রয়োজনীয় পণ্যের বাড়তি দাম, আবাসন ব্যয় ও জীবনযাত্রার খরচ সামলাতে ক্রেডিট কার্ডের ওপর নির্ভরতা বাড়াচ্ছেন মার্কিন ভোক্তারা। নতুন পরিসংখ্যানে দেশটির ক্রেডিট কার্ড ঋণ রেকর্ড এক লাখ ২৯ হাজার কোটি ডলারে পৌঁছেছে, যা পরিবারগুলোর আর্থিক চাপের উদ্বেগজনক চিত্র তুলে ধরছে।
সিএসবি নিউজ ইউএসএ
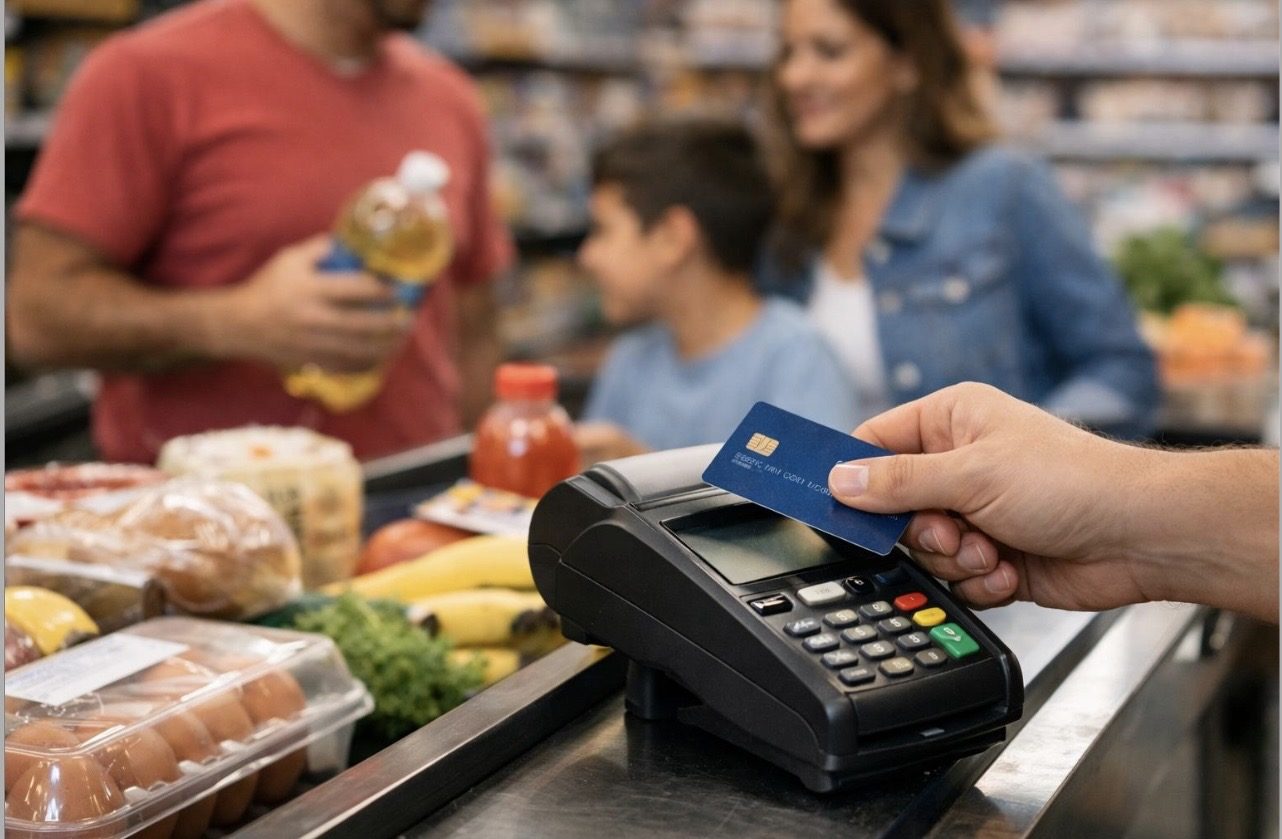
যুক্তরাষ্ট্রে জীবনযাত্রার ব্যয় ক্রমাগত বেড়ে যাওয়ায় সাধারণ পরিবারগুলোর আর্থিক পরিস্থিতি আরও চাপে পড়ছে। খাদ্যপণ্য, জ্বালানি, আবাসন, চিকিৎসা এবং দৈনন্দিন প্রয়োজনীয় জিনিসপত্রের পেছনে আগের তুলনায় বেশি অর্থ ব্যয় করতে হচ্ছে। ফলে মাসিক আয় দিয়ে সংসারের সব খরচ মেটাতে হিমশিম খাচ্ছেন অনেক মানুষ। এই পরিস্থিতিতে দৈনন্দিন ব্যয় সামলাতে ক্রেডিট কার্ড বা ঋণভিত্তিক অর্থ পরিশোধের ব্যবস্থার ওপর নির্ভরতা বাড়ছে।
মার্কিন সংবাদমাধ্যম সিএনবিসির ১০ নভেম্বর প্রকাশিত প্রতিবেদনে বলা হয়েছে, যুক্তরাষ্ট্রে ক্রেডিট কার্ডের মোট বকেয়া ঋণ বেড়ে রেকর্ড এক লাখ ২৯ হাজার কোটি ডলারে পৌঁছেছে। নিউইয়র্ক ফেডারেল রিজার্ভের সর্বশেষ তৃতীয় প্রান্তিকের পারিবারিক ঋণসংক্রান্ত প্রতিবেদনে এই তথ্য উঠে এসেছে।
প্রতিবেদন অনুযায়ী, ২০২৬ সালের জুলাই থেকে সেপ্টেম্বর—এই তিন মাসে যুক্তরাষ্ট্রে ক্রেডিট কার্ডের বকেয়া ঋণ আরও ২ হাজার ২০০ কোটি ডলার বেড়েছে। আগের বছরের একই সময়ের তুলনায় এই ঋণ বেড়েছে ৪ দশমিক ২ শতাংশ। অর্থাৎ মূল্যস্ফীতি ও জীবনযাত্রার ব্যয়ের চাপের মধ্যে অনেক পরিবার ঋণের ওপর নির্ভরশীল হয়ে পড়ছে।
শুধু ক্রেডিট কার্ড নয়, যুক্তরাষ্ট্রের সামগ্রিক পারিবারিক ঋণও নতুন রেকর্ড তৈরি করেছে। জুলাই থেকে সেপ্টেম্বর পর্যন্ত তিন মাসে মোট পারিবারিক ঋণ ৩৩ হাজার ৪০০ কোটি ডলার বৃদ্ধি পেয়ে ১৯ লাখ ১০ হাজার কোটি ডলারে দাঁড়িয়েছে। এর মধ্যে বাড়ির ঋণ, গাড়ির ঋণ, শিক্ষাঋণ এবং অন্যান্য ব্যক্তিগত ঋণ অন্তর্ভুক্ত রয়েছে।
ঋণের এই পরিসংখ্যান দেশটির সাধারণ মানুষের আর্থিক অবস্থার ওপর নতুন করে উদ্বেগ তৈরি করেছে। বিশেষজ্ঞদের মতে, ঋণের পরিমাণ বাড়া সব সময় অর্থনৈতিক সক্ষমতা বৃদ্ধির প্রমাণ নয়। অনেক ক্ষেত্রে এটি পরিবারের প্রকৃত আর্থিক সংকটের প্রতিফলন হতে পারে।
নিউইয়র্ক ফেডারেল রিজার্ভের গবেষকেরা জানিয়েছেন, সামগ্রিক ঋণ বৃদ্ধির পেছনে মানুষের আর্থিক দুরবস্থার প্রভাব রয়েছে। বিশেষ করে নিম্ন আয়ের পরিবারগুলো মূল্যস্ফীতি ও ঋণ গ্রহণের বাড়তি খরচের কারণে বেশি চাপে রয়েছে।
একই সময়ে ট্রান্সইউনিয়নের পৃথক ত্রৈমাসিক প্রতিবেদনে দেখা গেছে, একজন ভোক্তার গড় ক্রেডিট কার্ড বকেয়া দাঁড়িয়েছে ৬ হাজার ৬৭৮ ডলার। এক বছর আগের তুলনায় এই পরিমাণ ২ দশমিক ৪ শতাংশ বেশি। দেশটিতে ক্রেডিট কার্ড ব্যবহারকারীর সংখ্যাও বেড়েছে। ২০২৫ সালের ১৭ কোটি ৪৮ লাখ থেকে বেড়ে ২০২৬ সালে তা ১৭ কোটি ৮০ লাখে পৌঁছেছে।
নতুন ক্রেডিট কার্ডের প্রস্তাবে গড় সুদের হার প্রায় ২৪ শতাংশের কাছাকাছি। ফলে যারা প্রতি মাসে সম্পূর্ণ বকেয়া পরিশোধ করতে পারছেন না, তাদের জন্য ঋণের বোঝা আরও ভারী হয়ে উঠছে। সুদের পাশাপাশি বিলম্ব মাশুল এবং অন্যান্য ফিও পরিশোধ করতে হয়। একবার ঋণের পরিমাণ বেড়ে গেলে নিয়মিত আয় থেকে সেই অর্থ পরিশোধ করা কঠিন হয়ে পড়ে।
ট্রান্সইউনিয়নের জ্যেষ্ঠ গবেষণা ও পরামর্শ বিভাগের কর্মকর্তা চার্লি ওয়াইজের মতে, ক্রেডিট কার্ড এখনো অর্থ ধার নেওয়ার সবচেয়ে ব্যয়বহুল মাধ্যমগুলোর একটি। এই উচ্চ সুদের কারণে সাময়িক প্রয়োজন মেটাতে কার্ড ব্যবহার করলেও দীর্ঘ মেয়াদে ভোক্তাদের আর্থিক ক্ষতির ঝুঁকি তৈরি হচ্ছে।
ঋণের চাপ যে শুধু বড় কেনাকাটার কারণে বাড়ছে, তা নয়। অনেক পরিবার এখন বাজারসদাই, গাড়ির জ্বালানি, বিদ্যুৎ ও অন্যান্য পরিষেবা বিল এবং চিকিৎসার খরচ মেটাতেও ক্রেডিট কার্ড ব্যবহার করছে।
২০২৬ সালের এপ্রিলে প্রকাশিত সিএনবিসি ও সার্ভেমাঙ্কির যৌথ আর্থিক জরিপেও একই ধরনের চিত্র উঠে আসে। জরিপে অংশ নেওয়া ৩৯ শতাংশ মার্কিন নাগরিক জানিয়েছেন, দৈনন্দিন ব্যয় সামলাতে তাঁরা ক্রেডিট কার্ড দিয়ে বাজারসদাই বা পরিবারের প্রয়োজনীয় জিনিসপত্র কিনেছেন। ৩১ শতাংশ পরিবহন ব্যয়, ২১ শতাংশ পরিষেবা বিল এবং ২০ শতাংশ চিকিৎসার খরচ মেটাতে কার্ড ব্যবহার করেছেন।
জরিপে আরও দেখা যায়, ৫৯ শতাংশ মানুষ নিজেদের বেতননির্ভর জীবনযাপনকারী হিসেবে বিবেচনা করেন। অর্থাৎ এক মাসের আয় দিয়ে পরবর্তী বেতন পাওয়ার আগ পর্যন্ত চলতে হয় তাঁদের। ফলে হঠাৎ কোনো চিকিৎসা ব্যয়, গাড়ি মেরামত কিংবা জরুরি পারিবারিক প্রয়োজন দেখা দিলে অনেকেই সঞ্চয়ের পরিবর্তে ঋণের আশ্রয় নিচ্ছেন।
এদিকে আরবান ইনস্টিটিউটের ২০২৬ সালের জুলাইয়ে প্রকাশিত গবেষণায় খাদ্য কেনার ক্ষেত্রেও ঋণনির্ভরতার বিষয়টি উঠে এসেছে। ২০২৫ সালের জরিপের তথ্য বিশ্লেষণ করে প্রতিষ্ঠানটি জানায়, ১৮ থেকে ৬৪ বছর বয়সী কর্মক্ষম মানুষের ৩৪ দশমিক ৯ শতাংশ বাজারসদাইয়ের জন্য ক্রেডিট কার্ড ব্যবহার করেছেন এবং সম্পূর্ণ বিল পরিশোধ করেছেন। তবে ১৯ দশমিক ৬ শতাংশ পুরো বকেয়া পরিশোধ করতে পারেননি, যদিও তাঁরা ন্যূনতম অর্থ দিয়েছেন। আরও ৮ দশমিক ৭ শতাংশ সব সময় ন্যূনতম অর্থও পরিশোধ করতে পারেননি।
অর্থাৎ বাজার করার মতো মৌলিক প্রয়োজন মেটাতেও একাংশের মানুষ ঋণ নিচ্ছেন এবং পরে সেই ঋণ পরিশোধে সমস্যায় পড়ছেন। বিশেষ করে নিম্ন ও মধ্যম আয়ের পরিবারগুলোর মধ্যে এই সমস্যা বেশি দেখা যাচ্ছে।
নিউইয়র্ক ফেডারেল রিজার্ভের গবেষণায় আরও উঠে এসেছে, মহামারির সময় ঋণদাতারা তুলনামূলক দুর্বল ঋণযোগ্যতার গ্রাহকদেরও বেশি ক্রেডিট কার্ড দিয়েছেন। পরবর্তী সময়ে এসব হিসাবের একটি অংশে বকেয়া পরিশোধে সমস্যা বেড়েছে। একই সঙ্গে মূল্যস্ফীতি ও ঋণ গ্রহণের ব্যয় বৃদ্ধির কারণে নিম্ন আয়ের মানুষের ওপর চাপ আরও বেড়েছে।
তবে ঋণ বাড়ার অর্থ এই নয় যে সব ঋণগ্রহীতাই কিস্তি পরিশোধে ব্যর্থ হচ্ছেন। নিউইয়র্ক ফেডারেল রিজার্ভের তৃতীয় প্রান্তিকের তথ্য অনুযায়ী, মোট পারিবারিক ঋণের ৫ শতাংশ কোনো না কোনো পর্যায়ে বকেয়া রয়েছে। অন্যদিকে ক্রেডিট কার্ডের গুরুতর বকেয়ার দিকে যাওয়ার হার আগের প্রান্তিকের তুলনায় কিছুটা উন্নত হয়েছে। ফলে জাতীয় পর্যায়ের চিত্রে যেমন ঋণের পরিমাণ বৃদ্ধির উদ্বেগ রয়েছে, তেমনি সব ধরনের ঋণ পরিশোধ পরিস্থিতি একসঙ্গে অবনতির দিকে যাচ্ছে—এমন সিদ্ধান্তও সঠিক হবে না।
নিম্ন আয়ের এলাকাগুলোতে আর্থিক সংকটের প্রভাব তুলনামূলক বেশি। একই পরিমাণ ঋণ একজন উচ্চ আয়ের ব্যক্তির জন্য যতটা সামলানো সম্ভব, সীমিত আয়ের পরিবারের জন্য তা অনেক বেশি কঠিন হতে পারে। কারণ তাদের আয়ের বড় অংশই খাবার, বাসস্থান, পরিবহন ও চিকিৎসার মতো অপরিহার্য খাতে ব্যয় হয়ে যায়।
বিশেষজ্ঞদের মতে, ক্রেডিট কার্ডের বকেয়া দীর্ঘদিন বহন করলে সুদ জমে ঋণের পরিমাণ দ্রুত বাড়তে পারে। সময়মতো ন্যূনতম অর্থ পরিশোধ না করলে অতিরিক্ত মাশুল, ঋণযোগ্যতার নম্বর কমে যাওয়া এবং ভবিষ্যতে ঋণ পাওয়ার ক্ষেত্রে বেশি সুদের মুখোমুখি হওয়ার ঝুঁকিও তৈরি হয়।
এ পরিস্থিতিতে আর্থিক পরামর্শকেরা ভোক্তাদের আয় ও ব্যয়ের হিসাব নিয়মিত রাখার পরামর্শ দিচ্ছেন। বিশেষ করে কোন কার্ডে কত টাকা বকেয়া এবং কোনটিতে সুদের হার বেশি, তা চিহ্নিত করা জরুরি। সম্ভব হলে বেশি সুদের ঋণ আগে পরিশোধ করা, নতুন করে অপ্রয়োজনীয় ঋণ না নেওয়া এবং জরুরি খরচের জন্য ধীরে ধীরে সঞ্চয় গড়ে তোলার ওপর গুরুত্ব দেওয়া হচ্ছে।
ঋণের চাপ অসহনীয় হয়ে উঠলে অলাভজনক ঋণ পরামর্শদানকারী প্রতিষ্ঠানের সহায়তা নেওয়াও একটি বিকল্প হতে পারে। তবে নতুন ঋণ নিয়ে পুরোনো ঋণ পরিশোধের সিদ্ধান্ত নেওয়ার আগে সুদের হার, ফি এবং পরিশোধের শর্ত ভালোভাবে যাচাই করা প্রয়োজন।
যুক্তরাষ্ট্রের অর্থনীতিতে ভোক্তাদের ব্যয় অব্যাহত থাকলেও সেই ব্যয়ের একটি অংশ ক্রমবর্ধমান ঋণের মাধ্যমে পরিচালিত হচ্ছে। ক্রেডিট কার্ডের রেকর্ড বকেয়া তাই শুধু ব্যাংকিং খাতের পরিসংখ্যান নয়; এটি সাধারণ পরিবারের জীবনযাত্রার ব্যয়, আয় ও সঞ্চয়ের মধ্যে বাড়তে থাকা ব্যবধানেরও ইঙ্গিত দিচ্ছে। মূল্যস্ফীতির চাপ কমানো এবং পরিবারের প্রকৃত ক্রয়ক্ষমতা বাড়ানো সম্ভব না হলে ঋণনির্ভরতা আরও দীর্ঘস্থায়ী হওয়ার আশঙ্কা রয়েছে।
প্রতিবেদক
CSB News USA
আরও পড়ুন
টেক্সাসগামী প্রমোদতরীতে স্ত্রীকে হত্যার অভিযোগে গ্রেপ্তার স্বামী, আদালতে উঠল চাঞ্চল্যকর তথ্য
বাড়ি বিক্রি কমছে, অবিক্রীত ঘর বাড়ছে, তবুও দাম কমাতে নারাজ বিক্রেতারা
ক্যালিফোর্নিয়ার উপকূলে নৌকার গোপন কক্ষে ১৮ অভিবাসী, আটক দুই সন্দেহভাজন পাচারকার
মন্তব্য ০
লগইন করুন অথবা বিনা মূল্যে অ্যাকাউন্ট খুলুন আলোচনায় যোগ দিতে। নাম গোপন রেখেও মন্তব্য করতে পারবেন।
এখনো কোনো মন্তব্য নেই। প্রথম মন্তব্যটি করুন।