
কোথায় গেল ব্যাংকের টাকা? ছয় লাখ কোটি টাকার খেলাপিতে তীব্র উদ্বেগ দেশজুড়ে
দেশের ব্যাংক খাতে খেলাপি ঋণ বেড়ে দাঁড়িয়েছে প্রায় ছয় লাখ কোটি টাকায়। মোট ঋণের ৩২ দশমিক ১৭ শতাংশ এখন খেলাপি। জাতীয় সংসদে অর্থমন্ত্রীর দেওয়া এই পরিসংখ্যান ব্যাংকিং খাতের দুর্বলতা, ঋণ আদায়ের সংকট এবং আর্থিক স্থিতিশীলতা নিয়ে নতুন উদ্বেগ তৈরি করেছে।
সিএসবি নিউজ ইউএসএ
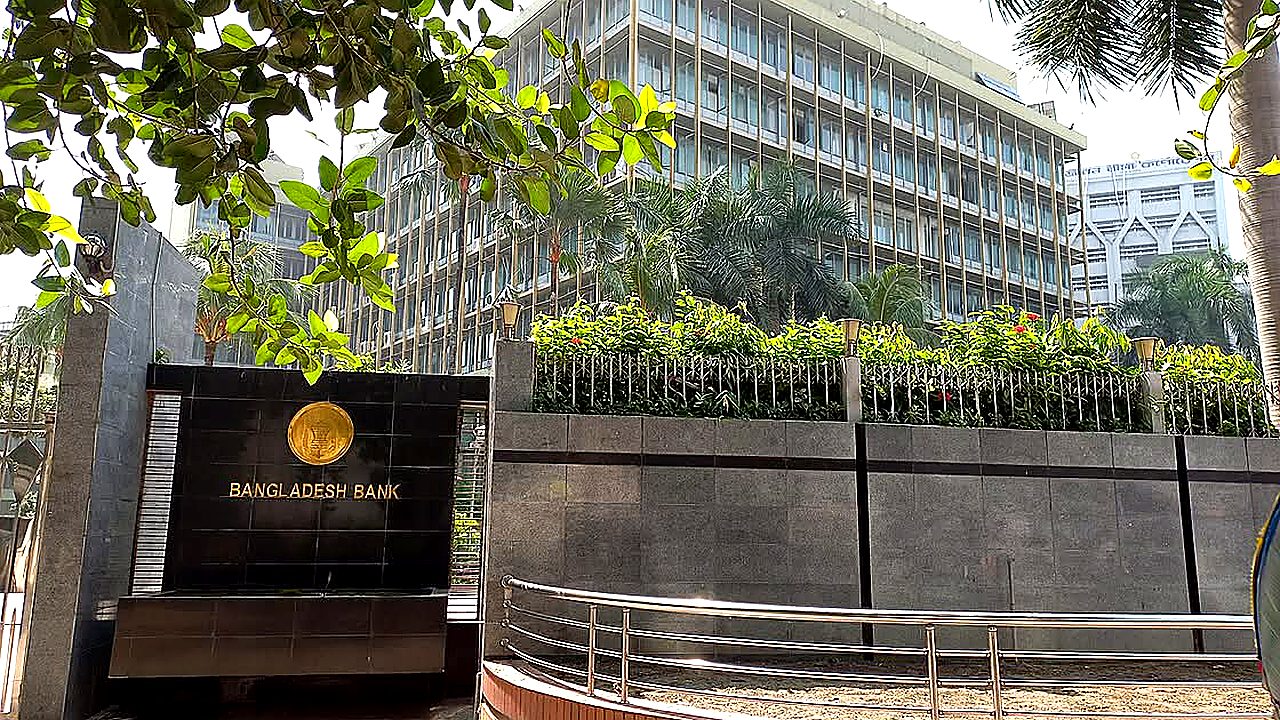
দেশের ব্যাংকিং খাতে খেলাপি ঋণের পরিমাণ আশঙ্কাজনক পর্যায়ে পৌঁছেছে। ২০২৬ সালের সেপ্টেম্বর শেষে দেশের ব্যাংকগুলোতে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৫ লাখ ৯৭ হাজার ১৫৪ কোটি ৯৩ লাখ টাকা। মোট বিতরণ করা ঋণের ৩২ দশমিক ১৭ শতাংশ এখন খেলাপি। অর্থাৎ ব্যাংক থেকে বিতরণ করা প্রতি ১০০ টাকার ঋণের মধ্যে প্রায় ৩২ টাকা নির্ধারিত সময়ে আদায় হচ্ছে না। ব্যাংকিং খাতের এই পরিস্থিতি দেশের অর্থনীতি, বিনিয়োগ, কর্মসংস্থান এবং আর্থিক স্থিতিশীলতা নিয়ে নতুন উদ্বেগ তৈরি করেছে।
১৬ নভেম্বর জাতীয় সংসদে এক প্রশ্নের জবাবে অর্থমন্ত্রী আমীর খসরু মাহমুদ চৌধুরী এসব তথ্য জানান। তাঁর দেওয়া পরিসংখ্যানে দেখা যায়, গত কয়েক বছরে দেশের ব্যাংক খাতে খেলাপি ঋণের পরিমাণ ধারাবাহিকভাবে বেড়েছে। বিশেষ করে ২০২৪ সাল থেকে এই বৃদ্ধির গতি উল্লেখযোগ্যভাবে ত্বরান্বিত হয়েছে।
অর্থমন্ত্রীর দেওয়া তথ্য অনুযায়ী, ২০২১ সালে দেশের ব্যাংক খাতে খেলাপি ঋণের পরিমাণ ছিল ৯৪ হাজার ৩০৬ কোটি ২১ লাখ টাকা। ওই সময় মোট ঋণের ৭ দশমিক ২৪ শতাংশ ছিল খেলাপি। ২০২২ সালে খেলাপি ঋণের পরিমাণ বেড়ে দাঁড়ায় ১ লাখ ১২ হাজার ৯০১ কোটি ৮২ লাখ টাকা। তখন মোট ঋণের ৭ দশমিক ৬৪ শতাংশ ছিল খেলাপি।
২০২৩ সালে খেলাপি ঋণের পরিমাণ আরও বেড়ে দাঁড়ায় ১ লাখ ৩৫ হাজার ৭১০ কোটি ৪৫ লাখ টাকা। ওই বছর মোট ঋণের ৮ দশমিক ৩৯ শতাংশ ছিল খেলাপি। ২০২৪ সালে পরিস্থিতির বড় অবনতি ঘটে। সে বছর খেলাপি ঋণ বেড়ে দাঁড়ায় ৩ লাখ ৫ হাজার ৭৩ কোটি ৩৮ লাখ টাকা। মোট ঋণের ১৭ দশমিক ৮৩ শতাংশ ছিল খেলাপি।
২০২৫ সালে খেলাপি ঋণের পরিমাণ আরও বেড়ে ৫ লাখ ৪৪ হাজার ৮৩১ কোটি ৮৮ লাখ টাকায় পৌঁছায়। ওই সময় মোট ঋণের ২৯ দশমিক ৯২ শতাংশ খেলাপি হিসেবে চিহ্নিত হয়। সর্বশেষ ২০২৬ সালের সেপ্টেম্বর শেষে এই পরিমাণ বেড়ে প্রায় ৫ লাখ ৯৭ হাজার ১৫৫ কোটি টাকায় দাঁড়িয়েছে। ২০২১ সালের তুলনায় ২০২৬ সালের সেপ্টেম্বর শেষে খেলাপি ঋণের অনুপাত বেড়েছে ২৪ দশমিক ৯৩ শতাংশ পয়েন্ট।
এই পরিসংখ্যান থেকে স্পষ্ট, দেশের ব্যাংকিং খাতে ঋণ আদায়ের সংকট দীর্ঘদিন ধরে বাড়ছে। খেলাপি ঋণের এই বিপুল পরিমাণ ব্যাংকগুলোর আর্থিক সক্ষমতার ওপর চাপ সৃষ্টি করছে। একই সঙ্গে নতুন উদ্যোক্তা ও ব্যবসায়ীদের ঋণপ্রাপ্তির সুযোগও সংকুচিত হওয়ার আশঙ্কা তৈরি হচ্ছে।
খেলাপি ঋণ বৃদ্ধির পেছনে অতীতে সংঘটিত ঋণ অনিয়ম, দুর্বল তদারকি, বড় ঋণগ্রহীতাদের ঋণ পরিশোধে ব্যর্থতা এবং দীর্ঘদিন ধরে আটকে থাকা ঋণ আদায়ের জটিলতা গুরুত্বপূর্ণ কারণ হিসেবে আলোচনায় রয়েছে। ঋণ বিতরণের ক্ষেত্রে যথাযথ যাচাই-বাছাই না করা এবং ঋণের অর্থ নির্ধারিত কাজে ব্যবহার হচ্ছে কি না, তা পর্যবেক্ষণে দুর্বলতা থাকলেও ব্যাংকগুলোর ঝুঁকি বাড়তে পারে।
বাংলাদেশ ব্যাংকের ২০২৬ সালের প্রথমার্ধের মুদ্রানীতি বিবৃতিতেও খেলাপি ঋণকে দেশের আর্থিক খাতের অন্যতম বড় চ্যালেঞ্জ হিসেবে তুলে ধরা হয়েছে। কেন্দ্রীয় ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের মার্চ শেষে খেলাপি ঋণের হার ছিল ৩২ দশমিক ২৬ শতাংশ। সেপ্টেম্বর শেষে সংসদে জানানো হার ৩২ দশমিক ১৭ শতাংশ। অর্থাৎ দুই সময়ের মধ্যে খেলাপি ঋণের অনুপাতে সামান্য পরিবর্তন হয়েছে।
খেলাপি ঋণের প্রভাব শুধু ব্যাংকের হিসাবের মধ্যে সীমাবদ্ধ থাকে না। ব্যাংকগুলো আমানতকারীদের কাছ থেকে সংগৃহীত অর্থের একটি বড় অংশ ঋণ হিসেবে বিতরণ করে। সেই অর্থ নির্ধারিত সময়ে ফেরত না এলে ব্যাংকের তারল্য ব্যবস্থাপনা ও নতুন ঋণ দেওয়ার সক্ষমতা ক্ষতিগ্রস্ত হতে পারে। বিশেষ করে ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের জন্য অর্থায়ন পাওয়া কঠিন হয়ে উঠতে পারে।
এ ছাড়া খেলাপি ঋণের বিপরীতে ব্যাংকগুলোকে সম্ভাব্য ক্ষতি মোকাবিলায় অর্থ সংরক্ষণ করতে হয়। এতে ব্যাংকের মুনাফা কমে এবং মূলধনের ওপর চাপ বাড়ে। দীর্ঘদিন ধরে ঋণ আদায় না হলে ব্যাংকের আর্থিক ভিত্তি দুর্বল হওয়ার আশঙ্কা তৈরি হয়।
এই পরিস্থিতি মোকাবিলায় সরকার ও বাংলাদেশ ব্যাংক বিভিন্ন পদক্ষেপ নেওয়ার কথা জানিয়েছে। অর্থমন্ত্রীর বক্তব্য অনুযায়ী, যেসব ব্যাংকের খেলাপি ঋণের হার ১০ শতাংশের বেশি, সেসব ব্যাংকের পরিচালনা পর্ষদ ও ব্যবস্থাপনা কর্তৃপক্ষের সঙ্গে নিয়মিত আলোচনা করা হচ্ছে। পাশাপাশি তাদের ঋণ আদায়ের কার্যক্রম নিবিড়ভাবে পর্যবেক্ষণ করা হচ্ছে।
এসব ব্যাংককে খেলাপি ঋণ বৃদ্ধির কারণ চিহ্নিত করে নিজস্ব ঋণ আদায়ের পরিকল্পনা তৈরি ও বাস্তবায়নের নির্দেশ দেওয়া হয়েছে। পরিকল্পনা অনুযায়ী অগ্রগতি কতটা হচ্ছে, তা নিয়মিত পর্যালোচনা করার ব্যবস্থাও নেওয়া হয়েছে।
অর্থমন্ত্রী আরও জানিয়েছেন, দীর্ঘদিন ধরে আটকে থাকা এবং প্রচলিত পদ্ধতিতে আদায়ের সম্ভাবনা কম—এমন ঋণ নিষ্পত্তির জন্য বিশেষ এককালীন নিষ্পত্তি সুবিধা চালু করা হয়েছে। নির্ধারিত শর্ত পূরণ সাপেক্ষে ঋণগ্রহীতারা ২০২৬ সালের ডিসেম্বর পর্যন্ত এই সুবিধা নিতে পারবেন।
সরকারের প্রত্যাশা, এই উদ্যোগের মাধ্যমে দীর্ঘদিনের অনাদায়ি ঋণ নিষ্পত্তি সহজ হবে এবং ব্যাংকগুলোর সমস্যাগ্রস্ত সম্পদের চাপ কমবে। তবে এই সুবিধা কতটা কার্যকর হবে, তা নির্ভর করবে বাস্তবায়ন, ঋণগ্রহীতাদের অংশগ্রহণ এবং নির্ধারিত শর্ত পালনের ওপর।
ব্যাংকিং খাতের পরিস্থিতি উন্নয়নে শুধু ঋণ আদায়ের উদ্যোগ যথেষ্ট নয়। ঋণ বিতরণে স্বচ্ছতা, গ্রাহকের আর্থিক সক্ষমতা যাচাই, বড় ঋণগ্রহীতাদের জবাবদিহি এবং অনিয়মের বিরুদ্ধে কার্যকর ব্যবস্থা নিশ্চিত করাও জরুরি। একই সঙ্গে ইচ্ছাকৃত ঋণখেলাপিদের বিরুদ্ধে আইন অনুযায়ী ব্যবস্থা গ্রহণ এবং দীর্ঘদিনের আটকে থাকা ঋণ দ্রুত নিষ্পত্তির ওপর গুরুত্ব দিতে হবে।
দেশের ব্যাংক খাতে প্রায় ছয় লাখ কোটি টাকার খেলাপি ঋণ অর্থনীতির জন্য বড় সতর্কসংকেত। এই বিপুল অর্থ আদায় এবং নতুন করে ঋণখেলাপি হওয়ার প্রবণতা ঠেকাতে কার্যকর পদক্ষেপ নেওয়া এখন সময়ের দাবি। অন্যথায় ব্যাংকিং খাতের দুর্বলতা দীর্ঘমেয়াদে বিনিয়োগ, কর্মসংস্থান, ব্যবসা-বাণিজ্য এবং দেশের সামগ্রিক অর্থনৈতিক স্থিতিশীলতার ওপর আরও বড় চাপ সৃষ্টি করতে পারে।
প্রতিবেদক
CSB News USA
আরও পড়ুন
ঢাকা মহানগর দক্ষিণ বিএনপির কর্মসূচিতে ঐক্যবদ্ধ নেতাকর্মীদের উপস্থিতি
খালেদা জিয়ার সাজে জনসভায় আসা সেই তুরামনির স্বপ্ন পূরণ, তারেক রহমানের সঙ্গে হলো দেখা!
কী এমন টান নার্গিসের প্রতি? চীন থেকে এসে ইসলাম গ্রহণ করে বিয়ে করলেন জ্যাকি!
মন্তব্য ০
লগইন করুন অথবা বিনা মূল্যে অ্যাকাউন্ট খুলুন আলোচনায় যোগ দিতে। নাম গোপন রেখেও মন্তব্য করতে পারবেন।
এখনো কোনো মন্তব্য নেই। প্রথম মন্তব্যটি করুন।