
সুদের হার কমতেই বাড়ি কেনার ঋণে ৮ শতাংশ উল্লম্ফন, বদলাচ্ছে আবাসনবাজারের চিত্র
টানা চার সপ্তাহ গৃহঋণের সুদের হার কমায় বাড়ি কেনার প্রতি আগ্রহ বেড়েছে ক্রেতাদের। সর্বশেষ পরিসংখ্যানে এক সপ্তাহে মোট ঋণের আবেদন বেড়েছে ৬ দশমিক ২ শতাংশ এবং বাড়ি কেনার ঋণের আবেদন বেড়েছে ৮ শতাংশ, যা আবাসন বাজারে নতুন আশার সৃষ্টি করেছে।
সিএসবি নিউজ ইউএসএ
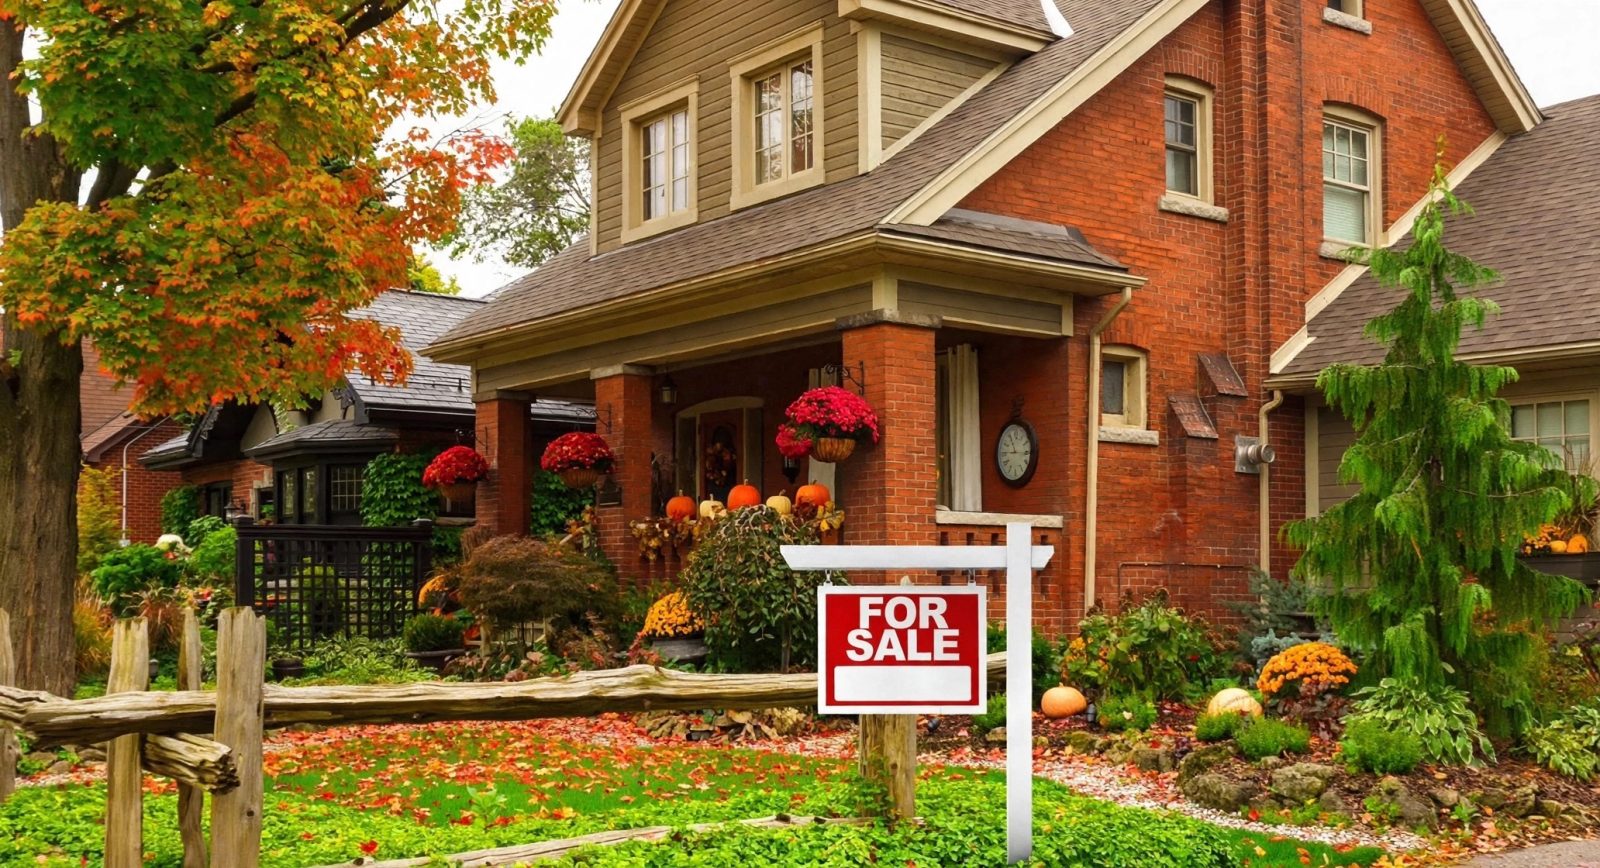
যুক্তরাষ্ট্রের আবাসন বাজারে নতুন করে আশার সঞ্চার হয়েছে। বাড়ি কেনার ঋণের সুদের হার টানা চার সপ্তাহ কমে যাওয়ায় গত সপ্তাহে দেশটিতে গৃহঋণের আবেদন উল্লেখযোগ্যভাবে বেড়েছে। বিশেষ করে নতুন বাড়ি কেনার জন্য ঋণ নেওয়ার আগ্রহ বেড়েছে সম্ভাব্য ক্রেতাদের মধ্যে। এতে দীর্ঘদিন ধরে উচ্চ ঋণব্যয় ও বাড়ির অতিরিক্ত দামের চাপে থাকা আবাসন বাজারে কিছুটা ইতিবাচক পরিবর্তনের ইঙ্গিত পাওয়া যাচ্ছে।
যুক্তরাষ্ট্রের মর্টগেজ ব্যাংকার্স অ্যাসোসিয়েশনের প্রকাশিত সাপ্তাহিক পরিসংখ্যান অনুযায়ী, ৬ নভেম্বর শেষ হওয়া সপ্তাহে আগের সপ্তাহের তুলনায় মোট গৃহঋণের আবেদন বেড়েছে ৬ দশমিক ২ শতাংশ। মৌসুমি ওঠানামার প্রভাব সমন্বয় করে এই হিসাব প্রকাশ করা হয়েছে। একই সময়ে নতুন বাড়ি কেনার জন্য ঋণের আবেদন বেড়েছে ৮ শতাংশ। অন্যদিকে, পুরোনো গৃহঋণ নতুন শর্তে পরিবর্তন বা পুনঃঅর্থায়নের আবেদনও বেড়েছে।
সংস্থাটির তথ্য অনুযায়ী, ৩০ বছর মেয়াদি নির্দিষ্ট সুদের প্রচলিত গৃহঋণের গড় চুক্তিভিত্তিক সুদের হার আগের সপ্তাহের ৭ দশমিক ৩০ শতাংশ থেকে কমে ৭ দশমিক ২১ শতাংশে দাঁড়িয়েছে। এটি সেপ্টেম্বরের মাঝামাঝি সময়ের পর সর্বনিম্ন পর্যায়। টানা চার সপ্তাহ সুদের হার কমার ফলে বাড়ি কেনার পরিকল্পনা করা অনেক মানুষের কাছে ঋণ নেওয়ার পরিস্থিতি আগের তুলনায় কিছুটা অনুকূল হয়েছে।
এই পরিসংখ্যান যুক্তরাষ্ট্রের আবাসন বাজারের জন্য গুরুত্বপূর্ণ। কারণ, বাড়ি কেনার ক্ষেত্রে অধিকাংশ পরিবারের সবচেয়ে বড় আর্থিক সিদ্ধান্তগুলোর একটি হলো দীর্ঘমেয়াদি গৃহঋণ গ্রহণ। ঋণের সুদের হার সামান্য কমলেও কয়েক দশক ধরে কিস্তি পরিশোধের ক্ষেত্রে তার প্রভাব উল্লেখযোগ্য হতে পারে। ফলে সুদের হার কমার খবর সম্ভাব্য ক্রেতাদের নতুন করে বাজারে প্রবেশের আগ্রহ বাড়াতে পারে।
তবে আবেদন বৃদ্ধির অর্থ এই নয় যে যুক্তরাষ্ট্রের আবাসন বাজারের সব সমস্যা কেটে গেছে। বরং সাম্প্রতিক পরিসংখ্যান বলছে, আগের বছরের তুলনায় বাড়ি কেনার জন্য ঋণের চাহিদা এখনো অনেক কম। গত বছরের একই সময়ের তুলনায় নতুন বাড়ি কেনার ঋণের আবেদন প্রায় ১৮ শতাংশ পিছিয়ে রয়েছে। অর্থাৎ এক সপ্তাহে আবেদন বাড়লেও দীর্ঘমেয়াদি চিত্র এখনো পুরোপুরি ইতিবাচক নয়।
মর্টগেজ ব্যাংকার্স অ্যাসোসিয়েশনের উপপ্রধান অর্থনীতিবিদ জোয়েল কান জানিয়েছেন, সুদের হার কমার ধারাবাহিকতা ঋণের আবেদনে ইতিবাচক প্রভাব ফেলেছে। তবে বাড়ি কেনা এবং পুরোনো ঋণ পুনঃঅর্থায়নের আবেদন এখনো আগের বছরের তুলনায় উল্লেখযোগ্যভাবে কম। তাঁর বক্তব্যের মূল বিষয় হলো, সুদের হার কমলে ক্রেতাদের আগ্রহ বাড়ে, কিন্তু বাজারের সামগ্রিক পুনরুদ্ধারের জন্য আরও অনুকূল পরিস্থিতি প্রয়োজন।
বিশেষজ্ঞদের পর্যবেক্ষণে, যুক্তরাষ্ট্রের আবাসন বাজারে দীর্ঘদিন ধরে উচ্চ সুদের হার একটি বড় বাধা হিসেবে কাজ করছে। অনেক পরিবার বাড়ি কেনার সামর্থ্য থাকা সত্ত্বেও ঋণের কিস্তি বেশি হওয়ার কারণে সিদ্ধান্ত পিছিয়ে দিচ্ছে। বিশেষ করে মধ্যবিত্ত ও প্রথমবার বাড়ি কিনতে আগ্রহী পরিবারগুলো এই পরিস্থিতিতে বেশি চাপে রয়েছে।
গৃহঋণের সুদের হার কমলে মাসিক কিস্তির পরিমাণ কিছুটা কমতে পারে। উদাহরণস্বরূপ, কোনো ব্যক্তি কয়েক লাখ ডলারের বাড়ি কেনার জন্য ৩০ বছর মেয়াদি ঋণ নিলে সুদের হারের সামান্য পরিবর্তনও দীর্ঘ সময়ে তার মোট ব্যয়ের ওপর বড় প্রভাব ফেলতে পারে। তাই সুদের হার কমার ধারাবাহিকতা ক্রেতাদের জন্য গুরুত্বপূর্ণ।
অন্যদিকে, বাড়ির বিক্রেতারাও এই পরিস্থিতি থেকে সুবিধা পেতে পারেন। ঋণের ব্যয় কমলে বাজারে ক্রেতার সংখ্যা বাড়ার সম্ভাবনা তৈরি হয়। এতে দীর্ঘদিন ধরে বিক্রির অপেক্ষায় থাকা বাড়িগুলোর প্রতি আগ্রহ বাড়তে পারে। তবে বাড়ির দাম, স্থানীয় বাজারের চাহিদা এবং বাড়ির সরবরাহের ওপর নির্ভর করে এই পরিবর্তনের প্রভাব একেক অঞ্চলে একেক রকম হতে পারে।
যুক্তরাষ্ট্রের কেন্দ্রীয় ব্যাংকের সুদের নীতিও আবাসন বাজারের সঙ্গে সম্পর্কিত। যদিও কেন্দ্রীয় ব্যাংকের নীতিগত সুদের হার এবং গৃহঋণের সুদের হার এক বিষয় নয়, তবু অর্থনীতির সামগ্রিক পরিস্থিতি, সরকারি বন্ডের মুনাফা, মূল্যস্ফীতির প্রত্যাশা এবং বিনিয়োগকারীদের সিদ্ধান্তের মাধ্যমে গৃহঋণের সুদের হার প্রভাবিত হয়।
এদিকে, সাম্প্রতিক অর্থনৈতিক পরিস্থিতিতে মূল্যস্ফীতি নিয়ন্ত্রণের বিষয়টিও গুরুত্বপূর্ণ হয়ে উঠেছে। মূল্যস্ফীতি প্রত্যাশার চেয়ে বেশি থাকলে দীর্ঘমেয়াদি ঋণের সুদের হার আবার বাড়তে পারে। ফলে গত চার সপ্তাহের সুদের হার হ্রাস ভবিষ্যতেও অব্যাহত থাকবে, এমন নিশ্চয়তা নেই।
আরেকটি গুরুত্বপূর্ণ বিষয় হলো পুনঃঅর্থায়নের বাজার। যেসব বাড়ির মালিক আগে তুলনামূলক কম সুদের হারে ঋণ নিয়েছেন, তাঁদের অনেকেই বর্তমান সুদের হারে নতুন করে ঋণ নিতে আগ্রহী নন। কারণ, নতুন ঋণের সুদের হার আগের চুক্তির তুলনায় বেশি হলে পুনঃঅর্থায়ন করে আর্থিক সুবিধা পাওয়া কঠিন। তাই সামগ্রিক আবেদন বৃদ্ধির পরও পুনঃঅর্থায়নের বাজারে বড় ধরনের পরিবর্তন আসেনি।
আবাসন বাজারের এই পরিবর্তন নির্মাণশিল্প, ব্যাংকিং খাত এবং সংশ্লিষ্ট ব্যবসার ওপরও প্রভাব ফেলতে পারে। বাড়ি কেনাবেচা বাড়লে নির্মাণসামগ্রী, আসবাবপত্র, গৃহসজ্জা, পরিবহন এবং আবাসনসংশ্লিষ্ট বিভিন্ন সেবার চাহিদা বাড়ার সম্ভাবনা থাকে। একই সঙ্গে ব্যাংক ও ঋণদাতা প্রতিষ্ঠানগুলোর ঋণ কার্যক্রমেও গতি আসতে পারে।
তবে বাড়ির দাম এখনো অনেক পরিবারের ক্রয়ক্ষমতার তুলনায় বেশি থাকায় শুধু সুদের হার কমলেই আবাসন সংকট দূর হবে না। বাড়ির সরবরাহ বৃদ্ধি, নির্মাণব্যয় নিয়ন্ত্রণ এবং সাধারণ মানুষের আয়ের সঙ্গে বাড়ির দামের সামঞ্জস্য প্রতিষ্ঠা করাও জরুরি।
৬ নভেম্বর শেষ হওয়া সপ্তাহে গৃহঋণের আবেদন ৬ দশমিক ২ শতাংশ এবং বাড়ি কেনার ঋণের আবেদন ৮ শতাংশ বৃদ্ধি যুক্তরাষ্ট্রের আবাসন বাজারে ইতিবাচক সংকেত দিয়েছে। কিন্তু গত বছরের তুলনায় চাহিদা এখনো পিছিয়ে থাকায় এটিকে পূর্ণাঙ্গ পুনরুদ্ধার বলা যাচ্ছে না। আগামী কয়েক সপ্তাহে সুদের হার, মূল্যস্ফীতি এবং ক্রেতাদের আর্থিক সক্ষমতার পরিবর্তনই নির্ধারণ করবে এই ইতিবাচক প্রবণতা কতটা স্থায়ী হবে।
প্রতিবেদক
মন্তব্য ০
লগইন করুন অথবা বিনা মূল্যে অ্যাকাউন্ট খুলুন আলোচনায় যোগ দিতে। নাম গোপন রেখেও মন্তব্য করতে পারবেন।
এখনো কোনো মন্তব্য নেই। প্রথম মন্তব্যটি করুন।