
সুদের হার বাড়তে পারে মূল্যস্ফীতি নিয়ে সতর্ক যুক্তরাষ্ট্রের কেন্দ্রীয় ব্যাংকের শীর্ষ কর্মকর্তা
যুক্তরাষ্ট্রে মূল্যস্ফীতি নিয়ন্ত্রণে সুদের হার আরও বাড়ানোর সম্ভাবনা উড়িয়ে দেননি কেন্দ্রীয় ব্যাংকের কর্মকর্তা, এতে ঋণগ্রহীতা, সঞ্চয়কারী ও ব্যবসায়ীদের নজর নীতিনির্ধারণে।
সিএসবি নিউজ ইউএসএ
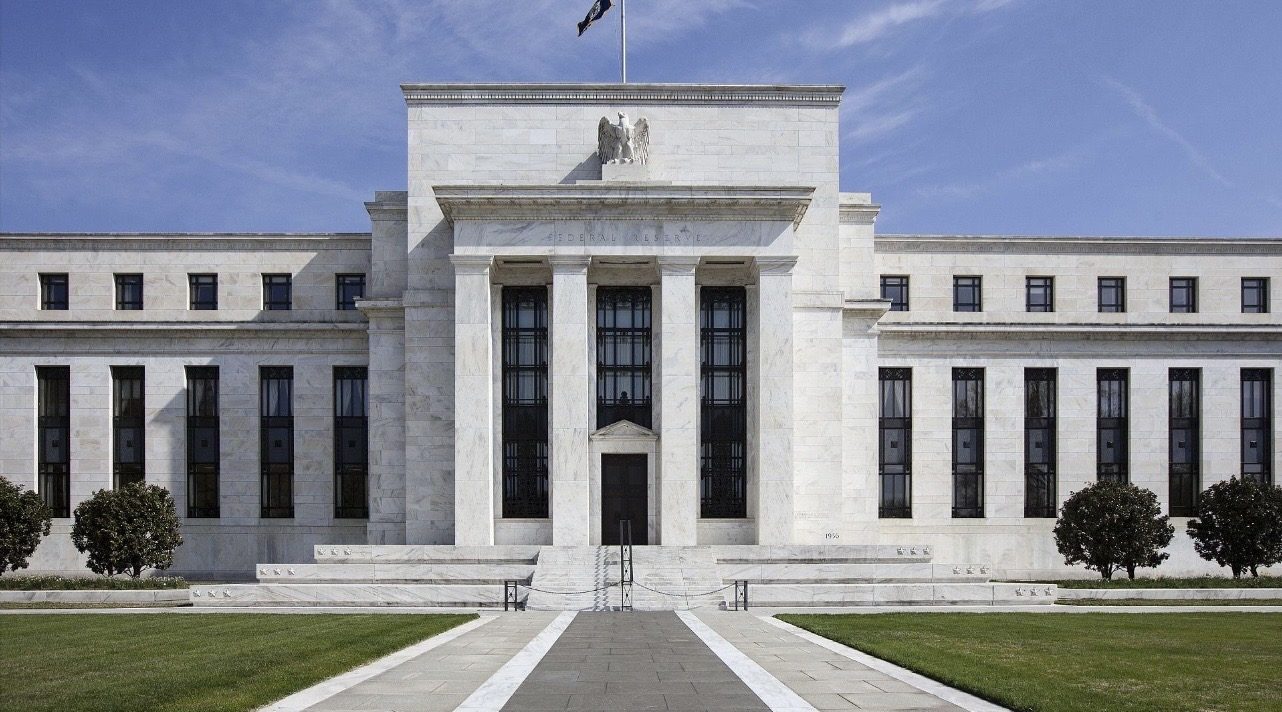
যুক্তরাষ্ট্রে মূল্যস্ফীতি নিয়ন্ত্রণে সুদের হার আরও বাড়ানোর সম্ভাবনা রয়েছে বলে সতর্ক করেছেন দেশটির কেন্দ্রীয় ব্যাংকের একজন শীর্ষ কর্মকর্তা। বোস্টন ফেডারেল রিজার্ভ ব্যাংকের প্রেসিডেন্ট সুসান কলিন্স ১৩ অক্টোবর বলেছেন, ২০২৬ সালের শেষ হওয়ার আগেই সুদের হার আরও বাড়ানোর প্রয়োজন হতে পারে। তাঁর মতে, মূল্যবৃদ্ধির চাপ দীর্ঘস্থায়ী হলে তা নিয়ন্ত্রণে রাখতে কেন্দ্রীয় ব্যাংককে কঠোর পদক্ষেপ নিতে হতে পারে। এই বক্তব্যের ফলে বাড়ির ঋণ, গাড়ির ঋণ, ব্যবসায়িক বিনিয়োগ এবং সাধারণ মানুষের সঞ্চয়ের ওপর সম্ভাব্য প্রভাব নিয়ে নতুন করে আলোচনা শুরু হয়েছে। তবে সুদের হার বাড়ানোর চূড়ান্ত সিদ্ধান্ত এখনো নিশ্চিত নয়।
যুক্তরাষ্ট্রের কেন্দ্রীয় ব্যাংক ফেডারেল রিজার্ভের প্রধান দায়িত্বগুলোর মধ্যে রয়েছে মূল্যস্থিতি বজায় রাখা এবং কর্মসংস্থানের পরিস্থিতি বিবেচনায় রাখা। পণ্যের দাম দ্রুত বাড়তে থাকলে সুদের হার বাড়িয়ে ঋণ নেওয়া ও ব্যয় করার প্রবণতা কমানোর চেষ্টা করা হয়। অন্যদিকে, সুদের হার খুব বেশি হলে পরিবার ও ব্যবসার জন্য ঋণ ব্যয়বহুল হয়ে ওঠে। ফলে অর্থনৈতিক কর্মকাণ্ড ধীর হয়ে যাওয়ার আশঙ্কাও থাকে। এ কারণে মূল্যস্ফীতি নিয়ন্ত্রণ এবং অর্থনৈতিক প্রবৃদ্ধি বজায় রাখার মধ্যে ভারসাম্য রক্ষা করা কেন্দ্রীয় ব্যাংকের জন্য গুরুত্বপূর্ণ।
সুসান কলিন্স সাম্প্রতিক বক্তব্যে জানিয়েছেন, মূল্যস্ফীতি এখনো কেন্দ্রীয় ব্যাংকের দীর্ঘমেয়াদি দুই শতাংশ লক্ষ্যমাত্রার ওপরে রয়েছে। তাঁর দৃষ্টিতে, মূল্যবৃদ্ধি স্থায়ীভাবে নিয়ন্ত্রণে আনতে প্রয়োজনে আরও সুদ বাড়ানোর সুযোগ খোলা রাখা উচিত। তবে তিনি এও বলেছেন, ভবিষ্যতের সিদ্ধান্ত নির্ভর করবে অর্থনৈতিক তথ্যের ওপর। অর্থাৎ নতুন মূল্যস্ফীতির হিসাব, চাকরির বাজার, মজুরি এবং ভোক্তাদের ব্যয়ের পরিস্থিতি বিশ্লেষণ করেই পরবর্তী পদক্ষেপ নেওয়া হবে।
সেপ্টেম্বরে যুক্তরাষ্ট্রের কেন্দ্রীয় ব্যাংক মূল সুদের হার বাড়িয়ে ৩ দশমিক ৭৫ থেকে ৪ শতাংশের মধ্যে নির্ধারণ করেছিল। ২০২৩ সালের পর সেটিই ছিল প্রথম সুদ বৃদ্ধি। এরপর থেকেই বিনিয়োগকারী ও অর্থনীতিবিদেরা পর্যবেক্ষণ করছেন, কেন্দ্রীয় ব্যাংক আরও একবার সুদ বাড়াবে কি না। সাম্প্রতিক বক্তব্যে কলিন্স বছরের শেষভাগে আরেক দফা সুদ বৃদ্ধির সম্ভাবনা সামনে এনেছেন। তবে কেন্দ্রীয় ব্যাংকের সব কর্মকর্তা একই মত পোষণ করছেন না। কয়েকজন কর্মকর্তা আরও তথ্য পাওয়ার আগে সুদের হার স্থির রাখার পক্ষেও মত দিয়েছেন ।
সুদের হার বাড়লে সাধারণ পরিবারের ওপর সরাসরি প্রভাব পড়তে পারে। যাঁরা পরিবর্তনশীল সুদের ঋণ নিয়েছেন, তাঁদের কিস্তি বেড়ে যাওয়ার আশঙ্কা থাকে। নতুন বাড়ি কেনার জন্য গৃহঋণ নিতে চাইলে মাসিক পরিশোধের পরিমাণও বেশি হতে পারে। গাড়ি কেনার ঋণ এবং ক্রেডিট কার্ডের বকেয়ার ক্ষেত্রেও ব্যয় বাড়তে পারে। বিশেষ করে যেসব পরিবার ইতিমধ্যে বাসাভাড়া, খাবার, চিকিৎসা ও জ্বালানির উচ্চ ব্যয় সামলাতে হিমশিম খাচ্ছে, তাদের জন্য ঋণের খরচ বৃদ্ধি নতুন চাপ তৈরি করতে পারে।
তবে সুদের হার বৃদ্ধির সব প্রভাব নেতিবাচক নয়। ব্যাংকের কিছু সঞ্চয় হিসাবে সুদের হার বাড়তে পারে, ফলে অর্থ জমা রাখা ব্যক্তিরা তুলনামূলক ভালো মুনাফা পেতে পারেন। কিন্তু সব ব্যাংক একই হারে সঞ্চয়ের সুদ বাড়ায় না। গ্রাহকের উচিত বিভিন্ন ব্যাংকের শর্ত, হিসাব পরিচালনার খরচ, ন্যূনতম জমার পরিমাণ এবং অর্থ উত্তোলনের নিয়ম তুলনা করা। একই সঙ্গে উচ্চ সুদের আশায় জরুরি সঞ্চয় ঝুঁকিপূর্ণ বিনিয়োগে সরিয়ে নেওয়ার আগে সতর্ক থাকা প্রয়োজন।
ব্যবসায়িক খাতেও সুদের হারের প্রভাব গুরুত্বপূর্ণ। ঋণের খরচ বেড়ে গেলে নতুন কারখানা স্থাপন, যন্ত্রপাতি কেনা, কর্মী নিয়োগ এবং ব্যবসা সম্প্রসারণের পরিকল্পনা পিছিয়ে যেতে পারে। বিশেষ করে ছোট ব্যবসাগুলো কার্যক্রম চালানোর জন্য ব্যাংকঋণের ওপর নির্ভরশীল হওয়ায় সুদের পরিবর্তনে বেশি প্রভাবিত হতে পারে। তবে মূল্যস্ফীতি নিয়ন্ত্রণে এলে দীর্ঘমেয়াদে ব্যবসার পরিকল্পনা করা সহজ হতে পারে, কারণ পণ্য ও পরিষেবার ভবিষ্যৎ ব্যয় সম্পর্কে অনিশ্চয়তা কমে।
যুক্তরাষ্ট্রের ব্যাংকগুলোর সাম্প্রতিক আর্থিক ফলাফলও অর্থনীতির বর্তমান অবস্থার গুরুত্বপূর্ণ ইঙ্গিত দিচ্ছে। বড় কয়েকটি ব্যাংক ২০২৬ সালের তৃতীয় প্রান্তিকে উল্লেখযোগ্য মুনাফা করেছে। তবে ব্যাংক কর্মকর্তারা উচ্চ সুদের হার, স্থায়ী মূল্যস্ফীতি এবং আন্তর্জাতিক অস্থিরতা নিয়ে উদ্বেগ প্রকাশ করেছেন। ঋণের ব্যয় বেশি থাকলে বাড়ি কেনা ও ব্যবসায় বিনিয়োগের সিদ্ধান্ত পিছিয়ে যেতে পারে। ফলে ব্যাংকগুলোর মুনাফা ভালো হলেও অর্থনীতির সব খাত সমানভাবে শক্তিশালী এমন সিদ্ধান্তে পৌঁছানো যায় না।
আগামী দিনগুলোতে মূল্যস্ফীতির নতুন পরিসংখ্যান এবং কেন্দ্রীয় ব্যাংকের কর্মকর্তাদের বক্তব্য সুদের হারের ভবিষ্যৎ নির্ধারণে গুরুত্বপূর্ণ ভূমিকা রাখবে। মূল্যবৃদ্ধির গতি প্রত্যাশার চেয়ে বেশি থাকলে আরও সুদ বৃদ্ধির পক্ষে যুক্তি শক্তিশালী হতে পারে। আর মূল্যস্ফীতি কমার ধারাবাহিক প্রমাণ পাওয়া গেলে নীতিনির্ধারকেরা অপেক্ষা করার সুযোগ পেতে পারেন। তাই একটি বক্তব্যের ভিত্তিতে সুদের হার বাড়বেই বলে ধরে নেওয়া ঠিক হবে না।
যুক্তরাষ্ট্রে সুদের হার নিয়ে অনিশ্চয়তা এখনো কাটেনি। কলিন্সের বক্তব্য দেখাচ্ছে, মূল্যস্ফীতি নিয়ন্ত্রণ কেন্দ্রীয় ব্যাংকের অগ্রাধিকার হিসেবেই রয়েছে। তবে চূড়ান্ত সিদ্ধান্ত নির্ভর করবে পরবর্তী অর্থনৈতিক তথ্য এবং নীতিনির্ধারকদের সম্মিলিত মূল্যায়নের ওপর। সাধারণ মানুষের জন্য এখন সবচেয়ে গুরুত্বপূর্ণ হলো ঋণের শর্ত বুঝে সিদ্ধান্ত নেওয়া, সঞ্চয়ের বিকল্প তুলনা করা এবং সুদের হার পরিবর্তনের সম্ভাব্য প্রভাব বিবেচনায় রেখে পারিবারিক বাজেট পরিকল্পনা করা।
প্রতিবেদক
CSB News USA
আরও পড়ুন
নিউইয়র্কে অ্যামাজন কেন্দ্রের বাইরে গুলিতে আহত দুই কর্মী, সন্দেহভাজনরা পালিয়েছে সাদা গাড়িতে
নিউইয়র্কে ছোট ব্যবসা ও বাড়ির মালিকদের জরিমানা ঋণে নতুন স্বস্তি কর্মসূচি ঘোষণা
মূল্যস্ফীতির নতুন তথ্যের অপেক্ষায় ডলারের দর কমল, সুদের হার নিয়ে যুক্তরাষ্ট্রের বিনিয়োগকারীরা