
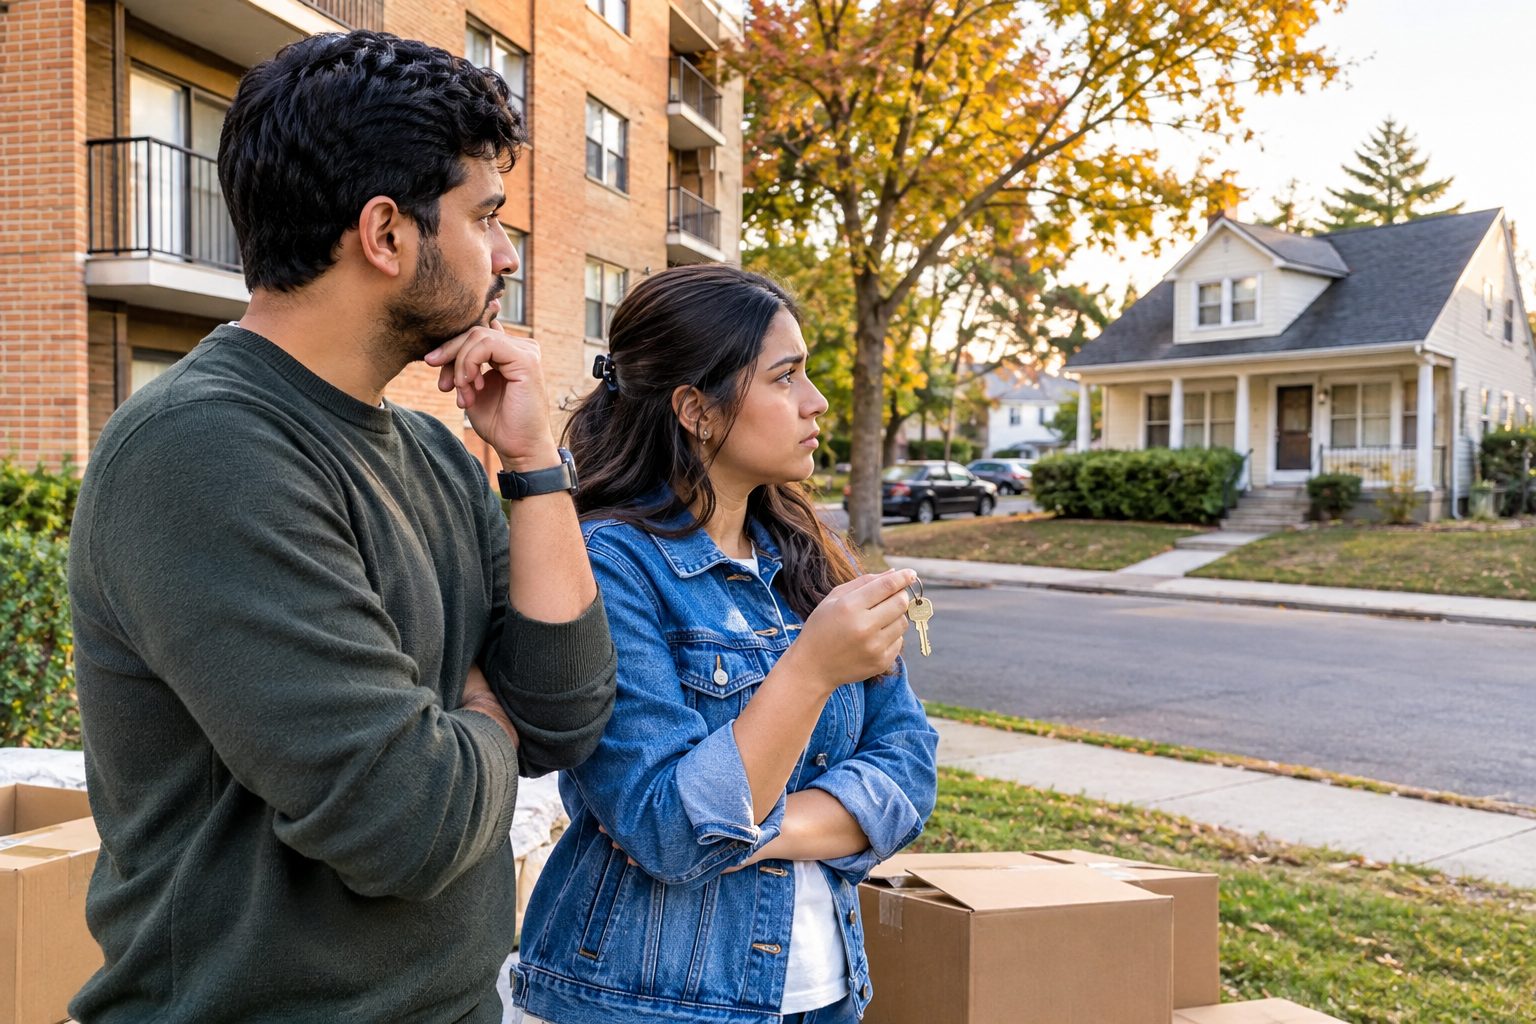
যুক্তরাষ্ট্রে বাড়ির দাম ও ঋণের খরচ বেড়ে যাওয়ায় নিজের বাড়ি কেনার স্বপ্ন পূরণ হচ্ছে না অনেকের
যুক্তরাষ্ট্রে ভাড়া বাসা ছেড়ে নিজের বাড়ির মালিক হওয়ার স্বপ্ন ক্রমেই কঠিন হয়ে উঠছে। নতুন গবেষণায় দেখা গেছে, ২০০৯ সালে ভাড়াটিয়াদের মধ্যে বাড়ির মালিক হওয়ার হার ছিল ৭ দশমিক ২ শতাংশ, যা ২০২৫ সালে কমে দাঁড়িয়েছে মাত্র ৩ দশমিক ৯ শতাংশে। বাড়ির দাম, ঋণের সুদ ও জীবনযাত্রার ব্যয় বাড়ায় উদ্বেগ বাড়ছে।
Reporter · সিএসবি নিউজ ইউএসএ
যুক্তরাষ্ট্রে নিজের বাড়ির মালিক হওয়ার স্বপ্ন ক্রমেই কঠিন হয়ে উঠছে। বিশেষ করে যারা দীর্ঘদিন ধরে ভাড়া বাসায় বসবাস করছেন, তাদের জন্য বাড়ি কেনার সুযোগ আগের তুলনায় অনেক কমে গেছে। বাড়ির উচ্চমূল্য, ঋণের সুদের হার, প্রাথমিক জমার অর্থ সংগ্রহ এবং দৈনন্দিন জীবনযাত্রার ব্যয় বেড়ে যাওয়ায় অনেক পরিবার চাইলেও নিজেদের বাড়ি কিনতে পারছে না। নতুন এক গবেষণায় উঠে এসেছে, যুক্তরাষ্ট্রে ভাড়াটিয়াদের বাড়ির মালিক হয়ে ওঠার হার গত ১৬ বছরে উল্লেখযোগ্যভাবে কমেছে।
যুক্তরাষ্ট্রভিত্তিক আর্থিক তথ্য ও বিশ্লেষণ প্রতিষ্ঠান ট্রান্সইউনিয়নের নতুন গবেষণায় দেখা গেছে, ২০০৯ সালে ভাড়াটিয়াদের মধ্যে যারা পরবর্তী সময়ে বাড়ির মালিক হয়েছিলেন, তাদের হার ছিল ৭ দশমিক ২ শতাংশ। কিন্তু ২০২৫ সালে সেই হার কমে দাঁড়িয়েছে মাত্র ৩ দশমিক ৯ শতাংশে। অর্থাৎ ২০০৯ সালের তুলনায় ২০২৫ সালে ভাড়াটিয়াদের বাড়ির মালিক হওয়ার হার প্রায় ৪৬ শতাংশ কমেছে।
১৭ নভেম্বর ২০২৬ প্রকাশিত প্রতিষ্ঠানটির ২০২৭ সালের ব্যক্তিগত ও বাণিজ্যিক বিমা খাতের বার্ষিক পূর্বাভাস প্রতিবেদনে এই তথ্য তুলে ধরা হয়েছে। গবেষণায় শুধু আবাসন বাজারের পরিবর্তন নয়, বাড়ির মালিকানা কমে যাওয়ার কারণে ভবিষ্যতে বিমা ব্যবসার ওপর কী ধরনের প্রভাব পড়তে পারে, সেটিও বিশ্লেষণ করা হয়েছে।
এই পরিসংখ্যান যুক্তরাষ্ট্রের আবাসন বাজারে একটি গুরুত্বপূর্ণ পরিবর্তনের ইঙ্গিত দিচ্ছে। একসময় অনেক পরিবার কয়েক বছর ভাড়া বাসায় থাকার পর সঞ্চয় করে বাড়ি কেনার পরিকল্পনা বাস্তবায়ন করতে পারত। কিন্তু বর্তমানে সেই পথ অনেকের জন্য কঠিন হয়ে উঠেছে। আয় বাড়লেও বাড়ির দাম, ঋণের খরচ এবং অন্যান্য ব্যয় একই সঙ্গে বেড়ে যাওয়ায় বাড়ি কেনার সামর্থ্য অর্জন করা কঠিন হচ্ছে।
বিশেষ করে তরুণ প্রজন্ম, নতুন চাকরিতে যোগ দেওয়া কর্মী, অভিবাসী পরিবার এবং মধ্যম আয়ের মানুষের ওপর এই পরিস্থিতির প্রভাব বেশি পড়ছে। অনেকেই নিয়মিত চাকরি করছেন, প্রতি মাসে ভাড়া দিচ্ছেন এবং কিছু অর্থ সঞ্চয়ের চেষ্টা করছেন। কিন্তু বাড়ি কেনার জন্য প্রয়োজনীয় প্রাথমিক অর্থ জমাতে গিয়ে তাদের দীর্ঘ সময় অপেক্ষা করতে হচ্ছে।
যুক্তরাষ্ট্রে বাড়ি কেনার ক্ষেত্রে সবচেয়ে বড় বাধাগুলোর একটি হলো ঋণের সুদের হার। অধিকাংশ ক্রেতা ব্যাংক বা আর্থিক প্রতিষ্ঠানের কাছ থেকে দীর্ঘমেয়াদি গৃহঋণ নিয়ে বাড়ি কেনেন। ফলে সুদের হার সামান্য বাড়লেও প্রতি মাসের কিস্তির পরিমাণ উল্লেখযোগ্যভাবে বেড়ে যেতে পারে। একই দামে একটি বাড়ি কিনলেও কয়েক বছর আগের তুলনায় এখন ক্রেতাকে অনেক বেশি অর্থ পরিশোধ করতে হতে পারে।
২০২২ সালের পর থেকে যুক্তরাষ্ট্রে গৃহঋণের সুদের হার উল্লেখযোগ্যভাবে বেড়েছিল। ২০২৩ সালের অক্টোবরে ৩০ বছর মেয়াদি স্থির সুদের গৃহঋণের গড় হার ৭ দশমিক ৬২ শতাংশ পর্যন্ত পৌঁছেছিল। ২০২৬ সালের প্রথম আট মাসে এই হার ৬ দশমিক ০৫ থেকে ৬ দশমিক ৬৭ শতাংশের মধ্যে ছিল। অর্থাৎ আগের সর্বোচ্চ অবস্থান থেকে কিছুটা কমলেও দীর্ঘদিনের তুলনায় ঋণ এখনো ব্যয়বহুল।
এর সঙ্গে যুক্ত হয়েছে বাড়ির উচ্চমূল্য। যুক্তরাষ্ট্রের অনেক শহর ও শহরতলিতে সাধারণ পরিবারের আয়ের তুলনায় বাড়ির দাম অনেক বেশি। ফলে একজন চাকরিজীবী নিয়মিত আয় করলেও প্রয়োজনীয় প্রাথমিক জমার অর্থ সংগ্রহ করতে পারছেন না। আবার অর্থ জমাতে গিয়ে পরিবারের অন্যান্য খরচ সামলানোও কঠিন হয়ে পড়ছে।
শুধু বাড়ির দাম ও ঋণের সুদ নয়, বাড়ির মালিক হওয়ার পরও রয়েছে একাধিক ব্যয়। বাড়ির বিমা, সম্পত্তি কর, মেরামত, বিদ্যুৎ, পানি এবং অন্যান্য রক্ষণাবেক্ষণ খরচ ক্রেতার ওপর বাড়তি চাপ তৈরি করে। বিশেষ করে যেসব এলাকায় ঝড়, বন্যা, দাবানল কিংবা অন্যান্য প্রাকৃতিক দুর্যোগের ঝুঁকি বেশি, সেখানে বাড়ির বিমার খরচ অনেক পরিবারের জন্য বড় সমস্যা হয়ে উঠেছে।
যুক্তরাষ্ট্রের ফেডারেল রিজার্ভের ২০২৫ সালের পারিবারিক অর্থনৈতিক পরিস্থিতিবিষয়ক জরিপেও আবাসন ব্যয়ের এই চাপের চিত্র উঠে এসেছে। জরিপ অনুযায়ী, ২০২৫ সালে বাড়ির মালিকদের মধ্যে যাদের গৃহঋণ ছিল, তাদের মাসিক মধ্যম কিস্তির পরিমাণ দাঁড়ায় ১ হাজার ৬০০ ডলার। ২০২৪ সালে এই পরিমাণ ছিল ১ হাজার ৫০০ ডলার।
অন্যদিকে ভাড়াটিয়াদের মাসিক মধ্যম ভাড়া ছিল ১ হাজার ২০০ ডলার। অর্থাৎ বাড়ির মালিকদের গৃহঋণের কিস্তি ভাড়াটিয়াদের মাসিক ভাড়ার তুলনায় বেশি ছিল। যারা ২০২৪ অথবা ২০২৫ সালে নতুন বাড়িতে উঠেছেন, তাদের ক্ষেত্রে মাসিক মধ্যম গৃহঋণের কিস্তি ছিল ২ হাজার ৩০০ ডলার। এই ব্যবধান নতুন ক্রেতাদের আর্থিক চাপের বিষয়টি আরও স্পষ্ট করে।
তবে বাড়ির মালিক হওয়ার খরচ শুধু মাসিক কিস্তির মধ্যে সীমাবদ্ধ নয়। বাড়ি কেনার সময় প্রাথমিক জমা, আইনগত খরচ, মূল্যায়ন ফি, ঋণ অনুমোদনের ব্যয় এবং অন্যান্য আনুষঙ্গিক খরচও বহন করতে হয়। অনেক ক্রেতার জন্য এসব খরচ একসঙ্গে জোগাড় করা কঠিন হয়ে দাঁড়ায়।
শহরভেদেও পরিস্থিতির পার্থক্য রয়েছে। নিউইয়র্ক, ক্যালিফোর্নিয়া, নিউ জার্সি, ম্যাসাচুসেটস এবং অন্যান্য ব্যয়বহুল এলাকায় বাড়ির দাম অনেক বেশি। এসব অঞ্চলে বসবাসকারী মধ্যম আয়ের পরিবারের জন্য নিজের বাড়ি কেনা কঠিন হয়ে পড়ছে। অনেক পরিবার তুলনামূলক কম দামের বাড়ির খোঁজে অন্য অঙ্গরাজ্যে চলে যাওয়ার কথা ভাবছে।
হার্ভার্ড বিশ্ববিদ্যালয়ের আবাসনবিষয়ক যৌথ গবেষণা কেন্দ্রের ২০২৬ সালের প্রতিবেদনে বলা হয়েছে, ২০২৫ সালের শেষ দিকে যুক্তরাষ্ট্রে মধ্যম দামের বাড়ি কেনার সামর্থ্য অর্জন করতে একটি পরিবারের বার্ষিক আয় ১ লাখ ২০ হাজার ডলারের বেশি প্রয়োজন হচ্ছিল। একই গবেষণায় দেখা যায়, অনেক ভাড়াটিয়া বাড়ির মালিক হতে আগ্রহী হলেও প্রাথমিক জমার অর্থ এবং মাসিক গৃহঋণের কিস্তি বহন করতে না পারায় পিছিয়ে থাকছেন।
ফেডারেল রিজার্ভের জরিপেও দেখা গেছে, বাড়ি ভাড়া নিয়ে বসবাসকারীদের মধ্যে মাত্র ৩৯ শতাংশ বলেছেন, তারা বাড়ি ভাড়া নিয়ে থাকতেই পছন্দ করেন। অন্যদিকে ৬৮ শতাংশ ভাড়াটিয়া বাড়ি কেনার প্রাথমিক জমার অর্থ জোগাড় করতে না পারাকে বড় বাধা হিসেবে উল্লেখ করেছেন। প্রায় ৪৯ শতাংশ জানিয়েছেন, মাসিক গৃহঋণের কিস্তি বহন করার সামর্থ্য তাদের নেই।
বাড়ি কেনার ক্ষেত্রে ঋণ অনুমোদন পাওয়াও এখন অনেকের জন্য কঠিন হয়ে উঠেছে। আরবান ইনস্টিটিউটের ২০২৫ সালের গৃহঋণসংক্রান্ত তথ্য বিশ্লেষণে দেখা গেছে, বাড়ি কেনার জন্য জমা দেওয়া ঋণের আবেদনের মধ্যে ১৪ দশমিক ৫ শতাংশ প্রত্যাখ্যাত হয়েছে। ২০২১ সালে এই হার ছিল ১২ দশমিক ৪ শতাংশ। ঋণ প্রত্যাখ্যানের সবচেয়ে বড় কারণ ছিল আয় ও ঋণের অনুপাত। মোট প্রত্যাখ্যাত আবেদনের ৩৯ শতাংশ ক্ষেত্রে এই বিষয়টি কারণ হিসেবে উঠে এসেছে।
এর অর্থ হলো, আবেদনকারীর আয় থাকলেও তার বিদ্যমান ঋণ, মাসিক ব্যয় এবং নতুন কিস্তি পরিশোধের সামর্থ্য বিবেচনা করে ব্যাংক ঋণ দিতে অনাগ্রহী হতে পারে। বিশেষ করে যাদের গাড়ির ঋণ, শিক্ষাঋণ, ক্রেডিট কার্ডের বকেয়া কিংবা অন্যান্য আর্থিক দায় রয়েছে, তাদের জন্য বাড়ি কেনার ঋণ পাওয়া কঠিন হতে পারে।
এই পরিস্থিতির প্রভাব যুক্তরাষ্ট্রে বসবাসরত প্রবাসী বাংলাদেশিদের ওপরও পড়তে পারে। নিউইয়র্ক, নিউজার্সি, ক্যালিফোর্নিয়া, টেক্সাস এবং অন্যান্য অঙ্গরাজ্যে বসবাসরত অনেক বাংলাদেশি পরিবার দীর্ঘদিন ধরে ভাড়া বাসায় থাকছেন। কেউ কেউ ভবিষ্যতে নিজের বাড়ি কেনার জন্য অর্থ সঞ্চয় করছেন। কিন্তু বাড়ির দাম, ঋণের সুদ এবং পরিবারের অন্যান্য খরচ বেড়ে যাওয়ায় তাদের পরিকল্পনা বাস্তবায়নে সময় লাগছে।
বিশেষ করে নতুন অভিবাসী, শিক্ষার্থী থেকে কর্মজীবনে প্রবেশ করা তরুণ এবং সদ্য যুক্তরাষ্ট্রে স্থায়ী হওয়া পরিবারগুলোর জন্য বাড়ি কেনার প্রস্তুতি নেওয়া কঠিন হতে পারে। কারণ বাড়ি কেনার ক্ষেত্রে শুধু আয় থাকলেই হয় না; ভালো ঋণ ইতিহাস, স্থিতিশীল কর্মসংস্থান, পর্যাপ্ত সঞ্চয় এবং ঋণ পরিশোধের সক্ষমতাও গুরুত্বপূর্ণ।
তবে গবেষণার এই ফলাফলকে এমনভাবে দেখা ঠিক হবে না যে যুক্তরাষ্ট্রে বাড়ি কেনার সুযোগ সবার জন্য বন্ধ হয়ে যাচ্ছে। বরং তথ্যটি দেখাচ্ছে, ভাড়াটিয়াদের বাড়ির মালিক হওয়ার পথে বাধা আগের তুলনায় বেড়েছে। অঞ্চল, আয়, পরিবারের সদস্যসংখ্যা, ঋণ ইতিহাস এবং বাড়ির দামের ওপর নির্ভর করে প্রত্যেকের পরিস্থিতি আলাদা হতে পারে।
ট্রান্সইউনিয়নের গবেষণায় আরও একটি গুরুত্বপূর্ণ বিষয় উঠে এসেছে। যুক্তরাষ্ট্রের যেসব অঙ্গরাজ্যে নতুন বাসিন্দাদের আগমন বেশি হচ্ছে, সেগুলোর মধ্যে টেক্সাস, ফ্লোরিডা, নর্থ ক্যারোলাইনা, সাউথ ক্যারোলাইনা এবং টেনেসি উল্লেখযোগ্য। এসব এলাকায় নতুন বাসিন্দা ও বাড়ির ক্রেতা বাড়ার সম্ভাবনা থাকলেও প্রাকৃতিক দুর্যোগের ঝুঁকি বিমা খাতের জন্য নতুন চ্যালেঞ্জ তৈরি করছে।
অর্থাৎ তুলনামূলক কম দামের আশায় মানুষ এক অঙ্গরাজ্য থেকে অন্য অঙ্গরাজ্যে চলে গেলেও সেখানে বাড়ির বিমা, সম্পত্তি কর এবং অন্যান্য ব্যয় কতটা হবে, সেটিও বিবেচনা করা জরুরি। শুধু বাড়ির ক্রয়মূল্য দেখে কোনো জায়গাকে সাশ্রয়ী মনে করা সব সময় সঠিক সিদ্ধান্ত নাও হতে পারে।
বিশেষজ্ঞদের মতে, যুক্তরাষ্ট্রে নতুন ক্রেতাদের জন্য সাশ্রয়ী বাড়ির সরবরাহ বাড়ানো, প্রাথমিক জমার অর্থ সংগ্রহ সহজ করা এবং ঋণ পাওয়ার সুযোগ উন্নত করা প্রয়োজন। একই সঙ্গে নতুন বাড়ি নির্মাণের ব্যয় কমানো এবং মধ্যম ও নিম্ন আয়ের পরিবারের জন্য উপযোগী আবাসন তৈরি করাও গুরুত্বপূর্ণ।
আরও পড়ুন
চাকরি আছে, নিয়োগ নেই! যুক্তরাষ্ট্রের শ্রমবাজারে বাড়ছে প্রতিযোগিতা
যুক্তরাষ্ট্রে চাকরি খুঁজছেন? অ্যামাজন-ইউপিএসে ৪ লাখ কর্মী নেওয়ার পরিকল্পনা
আদালতের নির্দেশে মুক্তির পরও অভিবাসীদের ফের গ্রেপ্তার, আইসিইর বিরুদ্ধে কঠোর অবস্থান বিচারকের
মন্তব্য ০
লগইন করুন অথবা বিনা মূল্যে অ্যাকাউন্ট খুলুন আলোচনায় যোগ দিতে। নাম গোপন রেখেও মন্তব্য করতে পারবেন।
এখনো কোনো মন্তব্য নেই। প্রথম মন্তব্যটি করুন।