যুক্তরাষ্ট্রে সুদ এড়িয়ে বাড়ি-গাড়ি কেনার সুযোগ, ইসলামিক অর্থায়নে নতুন সম্ভাবনা মুসলিমদের
যুক্তরাষ্ট্রে সুদ এড়িয়ে বাড়ি-গাড়ি কেনার সুযোগ বাড়ছে, ইসলামিক অর্থায়নে মুসলিমদের জন্য নতুন বিকল্প তৈরি হচ্ছে, জানুন বিস্তারিত নিয়মনীতি ও সতর্কতা।

যুক্তরাষ্ট্রে সুদ এড়িয়ে বাড়ি-গাড়ি কেনার সুযোগ, ইসলামিক অর্থায়নে নতুন সম্ভাবনা মুসলিমদের
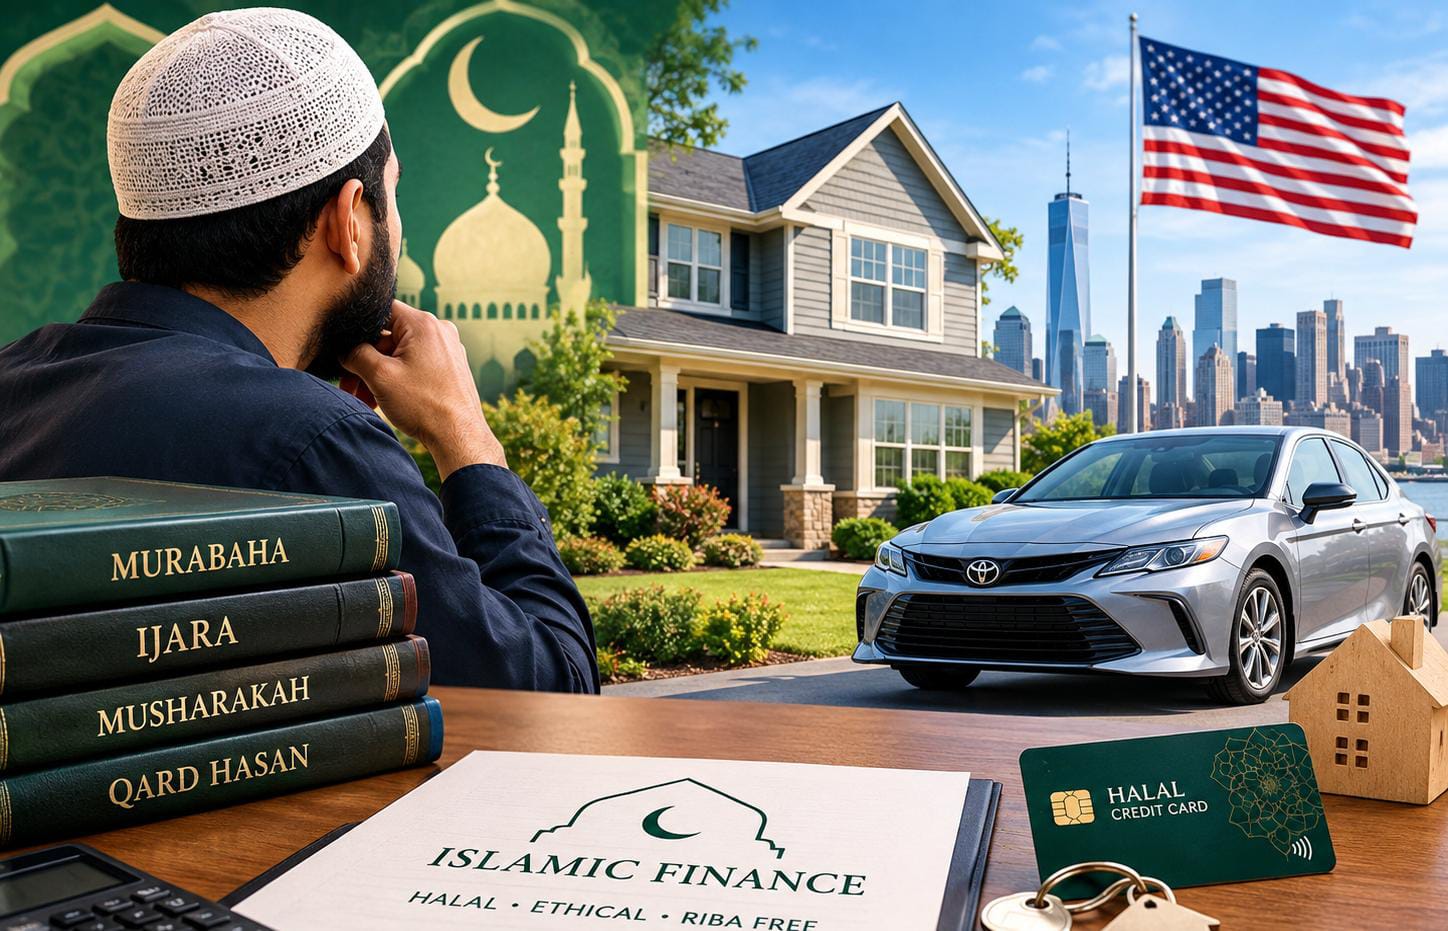
যুক্তরাষ্ট্রে বসবাসরত মুসলিমদের মধ্যে সুদ বা রিবা এড়িয়ে আর্থিক লেনদেন করার আগ্রহ দীর্ঘদিনের। প্রচলিত ব্যাংকঋণে সুদ যুক্ত থাকায় বাড়ি, গাড়ি কিংবা ব্যবসার জন্য অর্থায়ন করতে গিয়ে অনেক মুসলিমকে বিকল্প খুঁজতে হয়। ২০২৬ সালে যুক্তরাষ্ট্রে সেই বিকল্পের পরিধি আগের তুলনায় কিছুটা বিস্তৃত হয়েছে। তবে “হালাল” বা “শরিয়াহসম্মত” নাম দেখেই কোনো আর্থিক পণ্য গ্রহণ না করে এর প্রকৃত চুক্তি, ফি, শর্ত এবং শরিয়াহ তত্ত্বাবধান যাচাই করা জরুরি।
বর্তমানে যুক্তরাষ্ট্রে ইসলামিক অর্থায়নের সবচেয়ে প্রতিষ্ঠিত ক্ষেত্রগুলোর একটি হলো বাড়ি কেনার অর্থায়ন। প্রচলিত মর্টগেজে ব্যাংক অর্থ ধার দেয় এবং সুদের বিনিময়ে তা ফেরত নেয়। এর পরিবর্তে ইসলামিক অর্থায়নকারী প্রতিষ্ঠানগুলো সম্পদভিত্তিক বিক্রয়, অংশীদারিত্ব বা ইজারার মতো কাঠামো ব্যবহার করে।
যুক্তরাষ্ট্রে ‘Declining Balance Co-ownership’ বা ক্রমহ্রাসমান যৌথ মালিকানা কাঠামোর মাধ্যমে বাড়ি অর্থায়ন করে। এতে প্রতিষ্ঠান ও ক্রেতা যৌথভাবে বাড়ির মালিক হন এবং সময়ের সঙ্গে ক্রেতা প্রতিষ্ঠানের অংশ কিনে নেন। প্রতিষ্ঠানটির ভাষ্য অনুযায়ী, তাদের এই কাঠামো শরিয়াহ বিশেষজ্ঞদের নির্দেশনায় তৈরি হয়েছে।
আরেকটি উল্লেখযোগ্য প্রতিষ্ঠান । ২০২৬ সালে আমেরিকান ফাইন্যান্স হাউস লারিবা ও ইউআইএফ একীভূত হয়েছে। ইউআইএফ জানিয়েছে, এর মাধ্যমে লারিবার দীর্ঘদিনের ইসলামিক অর্থায়নের অভিজ্ঞতা ইউআইএফের প্ল্যাটফর্মের সঙ্গে যুক্ত হয়েছে এবং ইসলামিক অর্থায়ন সেবা সম্প্রসারণের লক্ষ্য নেওয়া হয়েছে।
এ ছাড়া যুক্তরাষ্ট্রে ২০০৩ সাল থেকে ইসলামিক অর্থায়ন দিচ্ছে। প্রতিষ্ঠানটি বাড়ি কেনা ও পুনঃঅর্থায়নের জন্য মুরাবাহা কাঠামো ব্যবহার করে এবং বর্তমানে বেশ কয়েকটি অঙ্গরাজ্যে এই সেবা দেওয়ার কথা জানিয়েছে।
-ও মুসলিমদের জন্য বাড়ি কেনার একটি অংশীদারিত্বভিত্তিক মডেল পরিচালনা করছে। প্রতিষ্ঠানটির তথ্য অনুযায়ী, তারা মুশারাকা কাঠামো ব্যবহার করে—অর্থাৎ প্রতিষ্ঠান ও সদস্য যৌথভাবে বাড়ির মালিক হন এবং সদস্য ধীরে ধীরে প্রতিষ্ঠানের অংশ কিনে নেন। প্রতিষ্ঠানটি আরও জানিয়েছে, তাদের বাড়ি কেনার সমাধান অ্যাসেম্বলি অব মুসলিম জুরিস্টস অব আমেরিকার অনুমোদন পেয়েছে।
গাড়ি কেনার ক্ষেত্রেও ইসলামিক অর্থায়নের সুযোগ রয়েছে, যদিও বাড়ির তুলনায় বাজারটি ছোট। ইউআইএফ বর্তমানে নতুন ও ব্যবহৃত গাড়ির জন্য শরিয়াহসম্মত যানবাহন অর্থায়ন দিচ্ছে। তাদের বর্তমান তথ্য অনুযায়ী, এই কর্মসূচি টেক্সাস, মিশিগান, ওহাইও এবং ইলিনয় অঙ্গরাজ্যের বাসিন্দাদের জন্য প্রযোজ্য।
ইউআইএফের গাড়ি অর্থায়ন প্রচলিত ঋণের পরিবর্তে অংশীদারিত্ব ও কিস্তিভিত্তিক বিক্রয় কাঠামোর ওপর নির্ভর করে। প্রতিষ্ঠানটির প্রকাশিত নথিতে বলা হয়েছে, প্রথমে যৌথ ক্রয়চুক্তি করা হয় এবং পরবর্তীতে গাড়ির মালিকানা ও কিস্তি পরিশোধের জন্য নির্দিষ্ট চুক্তি সম্পন্ন হয়। তাদের যানবাহন অর্থায়ন কর্মসূচির জন্য শরিয়াহ অনুমোদনের নথিও প্রকাশ করা হয়েছে।
তবে গাড়ি অর্থায়নের ক্ষেত্রেও সব প্রতিষ্ঠান একই ধরনের মডেল ব্যবহার করে না। কিছু প্রতিষ্ঠান ইজারা বা ‘লিজ-টু-ওন’ কাঠামো ব্যবহার করে, আবার কিছু প্রতিষ্ঠান বিদ্যমান প্রচলিত গাড়ি ঋণকে ইসলামিক কাঠামোয় রূপান্তরের সুযোগ দেয়। তাই নতুন গাড়ি কেনার অর্থায়ন এবং পুরোনো সুদভিত্তিক ঋণ পরিবর্তনের বিষয় দুটি আলাদা করে দেখা প্রয়োজন।
ক্রেডিট কার্ডের বিষয়টি সবচেয়ে বেশি সতর্কতার দাবি রাখে। প্রচলিত ক্রেডিট কার্ডে নির্দিষ্ট সময়ের মধ্যে বিল পরিশোধ না করলে সুদ বা অন্যান্য চার্জ যুক্ত হতে পারে। ফলে কোনো কার্ডকে শুধু ‘ইসলামিক’, ‘হালাল’ বা ‘ইন্টারেস্ট-ফ্রি’ বলা হচ্ছে কি না—এটিই যথেষ্ট নয়। চুক্তিতে সুদের ধারা, বিলম্ব ফি, নগদ উত্তোলন, বকেয়া পরিশোধ এবং অন্যান্য শর্ত কীভাবে নির্ধারিত হয়েছে তা পরীক্ষা করা প্রয়োজন।
২০২৬ সালের তথ্য অনুযায়ী, যুক্তরাষ্ট্রে কিছু নতুন প্রতিষ্ঠান ইসলামিক বা সুদমুক্ত কার্ডের পণ্য তৈরির উদ্যোগ নিয়েছে। উদাহরণ হিসেবে নিজেদেরকে মুসলিমদের জন্য সুদমুক্ত কার্ডভিত্তিক আর্থিক প্ল্যাটফর্ম হিসেবে উপস্থাপন করছে এবং বর্তমানে অপেক্ষমাণ তালিকায় যোগ দেওয়ার সুযোগ দিচ্ছে। একইভাবে Amanify নিজস্ব ইসলামিক ক্রেডিট কার্ড চালুর উদ্যোগের কথা জানিয়েছে। অর্থাৎ “যুক্তরাষ্ট্রে কোনো হালাল কার্ডের উদ্যোগই নেই”—এমন দাবি এখন পুরোপুরি সঠিক নয়। তবে এসব পণ্যের বাস্তব প্রাপ্যতা, পূর্ণ চুক্তি এবং স্বাধীন শরিয়াহ পর্যালোচনার বিষয়টি গ্রাহককে নিজে যাচাই করতে হবে।
অন্যদিকে, প্রিপেইড কার্ড তুলনামূলকভাবে ভিন্ন। যেমন ফাসেটের তথ্য অনুযায়ী, তাদের কার্ডে ব্যবহারকারীর আগে থেকে জমা করা অর্থই খরচ করা হয়; ফলে এটি প্রচলিত ধারভিত্তিক ক্রেডিট কার্ডের মতো ঋণ তৈরি করে না।
ব্যক্তিগত ও ব্যবসায়িক অর্থায়নের ক্ষেত্রেও ইসলামিক কাঠামোর কিছু সুযোগ রয়েছে। স্টিয়ার্নস ব্যাংকের সালাম ব্যাংকিং বিভাগ জানিয়েছে, তাদের বিভিন্ন অর্থায়ন ও ব্যাংকিং পণ্য স্বাধীন শরিয়াহ তত্ত্বাবধায়ক বোর্ডের মাধ্যমে পর্যালোচিত হয়। তাদের পণ্যের মধ্যে মুরাবাহা অর্থায়ন, ব্যবসায়িক অর্থায়ন এবং অন্যান্য ইসলামিক ব্যাংকিং সেবা রয়েছে।
মুরাবাহা, ইজারা ও মুশারাকার মধ্যে পার্থক্যও গুরুত্বপূর্ণ। মুরাবাহায় সাধারণত কোনো সম্পদ নির্দিষ্ট লাভ যোগ করে বিক্রি করা হয় এবং ক্রেতা কিস্তিতে মূল্য পরিশোধ করতে পারেন। ইজারায় সম্পদ ব্যবহারের বিনিময়ে ভাড়া দেওয়া হয় এবং নির্দিষ্ট কাঠামোয় পরবর্তীতে মালিকানা হস্তান্তর হতে পারে। আর মুশারাকায় একাধিক পক্ষ সম্পদের যৌথ মালিক হয় এবং ক্রেতা ধীরে ধীরে অন্য পক্ষের অংশ কিনে নিতে পারেন।
তবে ইসলামিক অর্থায়ন মানেই যে প্রচলিত ঋণের তুলনায় সবসময় কম খরচ হবে, এমন নিশ্চয়তা নেই। ডাউন পেমেন্ট, মুনাফার হার, প্রসেসিং ফি, মূল্যায়ন খরচ, মেয়াদ, বীমা, কর এবং অন্যান্য ব্যয় মিলিয়ে মোট অর্থ কত পরিশোধ করতে হবে—তা তুলনা করা জরুরি। উদাহরণ হিসেবে ইউআইএফের বর্তমান গাড়ি অর্থায়ন তথ্যেই দেখা যায় যে তাদের প্রকাশিত বার্ষিক শতাংশ হার ও মুনাফার হার আলাদাভাবে উল্লেখ করা হয়েছে এবং প্রসেসিং ফি-ও মোট হিসাবের অংশ হতে পারে।
সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো, শরিয়াহসম্মত হওয়ার প্রশ্নটি শুধু প্রতিষ্ঠানের বিজ্ঞাপন দেখে নির্ধারণ করা উচিত নয়। একই ধরনের আর্থিক পণ্যের বিষয়ে বিভিন্ন আলেম বা শরিয়াহ বিশেষজ্ঞের মতভেদ থাকতে পারে। তাই কোনো বড় আর্থিক সিদ্ধান্ত নেওয়ার আগে প্রতিষ্ঠানের পূর্ণ চুক্তি, শরিয়াহ বোর্ড বা পরামর্শকের পরিচয়, অনুমোদনপত্র, বিলম্ব ফি কীভাবে ব্যবহৃত হয়, প্রতিষ্ঠান সম্পদের মালিকানা নেয় কি না এবং ঝুঁকি কীভাবে ভাগ হয়—এসব যাচাই করা গুরুত্বপূর্ণ।