যুক্তরাষ্ট্রে বাড়ি কেনার চাপ আরও বাড়ল, ত্রিশ বছরের বন্ধকি ঋণের হার ৬.৭১ শতাংশ
যুক্তরাষ্ট্রে ত্রিশ বছরের গৃহঋণের সুদহার বেড়ে ৬.৭১ শতাংশ হয়েছে, ফলে বাড়ি কিনতে আগ্রহী পরিবারগুলোর মাসিক খরচ বাড়ছে।

যুক্তরাষ্ট্রে বাড়ি কেনার চাপ আরও বাড়ল, ত্রিশ বছরের বন্ধকি ঋণের হার ৬.৭১ শতাংশ
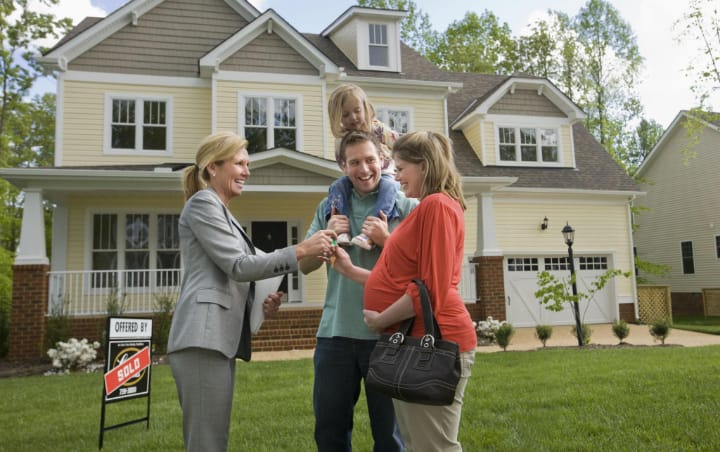
যুক্তরাষ্ট্রের আবাসন বাজারে বাড়ি কিনতে আগ্রহী পরিবারগুলোর জন্য নতুন করে আর্থিক চাপ তৈরি হয়েছে। ৩০ বছরের নির্দিষ্ট সুদের গৃহঋণের গড় হার বেড়ে ৬ দশমিক ৭১ শতাংশে পৌঁছেছে, যা ২০২৫ সালের জুলাইয়ের পর সর্বোচ্চ পর্যায়। সুদের হার বৃদ্ধির সরাসরি প্রভাব পড়ছে বাড়ি কেনার মাসিক কিস্তিতে।
যুক্তরাষ্ট্রে বাড়ি কেনার ক্ষেত্রে দীর্ঘমেয়াদি বন্ধকি ঋণ অত্যন্ত গুরুত্বপূর্ণ। কারণ অধিকাংশ পরিবার একবারে পুরো অর্থ দিয়ে বাড়ি কেনে না। তারা ব্যাংক বা ঋণদাতার কাছ থেকে দীর্ঘমেয়াদি ঋণ নেয় এবং কয়েক দশক ধরে মাসিক কিস্তিতে অর্থ পরিশোধ করে। সুদের হার সামান্য বাড়লেও ২০ বা ৩০ বছরের মোট পরিশোধযোগ্য অর্থে বড় পার্থক্য তৈরি হতে পারে।
বর্তমান ৬ দশমিক ৭১ শতাংশ হার বাড়ির ক্রেতাদের জন্য বিশেষভাবে গুরুত্বপূর্ণ। কয়েক বছর আগের তুলনায় এখন একই মূল্যের বাড়ির জন্য ঋণের খরচ অনেক বেশি। এর ফলে অনেক পরিবার বাড়ি কেনার পরিকল্পনা পিছিয়ে দিতে পারে, কম দামের বাড়ি খুঁজতে পারে অথবা বড় অঙ্কের অগ্রিম অর্থ জমিয়ে তারপর বাজারে প্রবেশের সিদ্ধান্ত নিতে পারে।
রয়টার্স জানিয়েছে, গৃহঋণের হার মূলত যুক্তরাষ্ট্রের সরকারি বন্ডের সুদের হারের সঙ্গে সম্পর্কিত। সাম্প্রতিক সময়ে দীর্ঘমেয়াদি সরকারি ঋণের সুদহার বেড়ে যাওয়ায় গৃহঋণের হারও ওপরে উঠেছে। একই সঙ্গে যুক্তরাষ্ট্রের সরকারি ঋণের স্থায়িত্ব নিয়ে উদ্বেগ, কৃত্রিম বুদ্ধিমত্তা অবকাঠামোয় বড় বিনিয়োগ এবং মূল্যস্ফীতির আশঙ্কাও আর্থিক বাজারে প্রভাব ফেলছে।
মধ্যপ্রাচ্যের সংঘাতও পরিস্থিতিকে আরও জটিল করে তুলেছে। তেলের দাম বাড়লে পরিবহন ও উৎপাদন খরচ বেড়ে যেতে পারে। এর প্রভাব সামগ্রিক মূল্যস্ফীতিতে পড়তে পারে। মূল্যস্ফীতি বাড়ার আশঙ্কা থাকলে কেন্দ্রীয় ব্যাংক সুদের হার কমানোর ক্ষেত্রে আরও সতর্ক হতে পারে। ফলে গৃহঋণের সুদহার দ্রুত কমে যাওয়ার প্রত্যাশাও দুর্বল হতে পারে।
এখানে একটি বিষয় পরিষ্কার করা জরুরি—ফেডারেল রিজার্ভের নীতিসুদ এবং ৩০ বছরের গৃহঋণের সুদহার একই জিনিস নয়। ফেডারেল রিজার্ভের সিদ্ধান্ত অবশ্যই বাজারে প্রভাব ফেলে, কিন্তু দীর্ঘমেয়াদি বন্ধকি ঋণের হার মূলত বন্ড বাজারসহ বিভিন্ন আর্থিক সূচকের ওপর নির্ভর করে।
ফেডারেল রিজার্ভের গভর্নর ক্রিস্টোফার ওয়ালার বলেছেন, মূল্যস্ফীতির আসন্ন তথ্য যদি মূল্যচাপ কমার ধারাকে নিশ্চিত করে, তাহলে তিনি চলতি বৈঠকে সুদহার অপরিবর্তিত রাখার পক্ষে থাকতে পারেন। তবে মূল্যস্ফীতি আবার বাড়লে পরিস্থিতি ভিন্ন হতে পারে।
বাড়ির মালিকদের জন্যও উচ্চ সুদের হার গুরুত্বপূর্ণ। যারা নতুন বাড়ি কিনতে চান, তাদের মাসিক কিস্তি বেশি হতে পারে। যারা পুরোনো ঋণ পুনঃঅর্থায়ন করতে চান, তারাও প্রত্যাশিত সুবিধা নাও পেতে পারেন। ফলে অনেক পরিবার বর্তমানে তাদের বিদ্যমান ঋণ ধরে রাখার সিদ্ধান্ত নিতে পারে।
বাড়ির বাজারে এর আরেকটি প্রভাব হতে পারে সরবরাহের ওপর। কোনো পরিবার যদি বহু বছর আগে কম সুদে গৃহঋণ নিয়ে থাকে, তাহলে তারা নতুন বাড়ি কেনার সময় বেশি সুদের ঋণ নিতে অনাগ্রহী হতে পারে। ফলে পুরোনো বাড়ি বিক্রি করার প্রবণতা কমে যেতে পারে। এতে বাজারে বাড়ির সরবরাহও সীমিত থাকতে পারে।
অন্যদিকে নতুন ক্রেতাদের মধ্যে কিছু মানুষ মনে করতে পারেন, সুদের হার বেশি হলেও ভবিষ্যতে বাড়ির দাম আরও বাড়ার আগে এখনই কেনা ভালো। কিন্তু এই সিদ্ধান্ত সম্পূর্ণ ব্যক্তিগত আর্থিক অবস্থার ওপর নির্ভর করে। শুধু সুদের হার বা বাড়ির দাম দেখে সিদ্ধান্ত নেওয়া ঝুঁকিপূর্ণ।
বাড়ির মাসিক খরচের সঙ্গে শুধু ঋণের কিস্তি জড়িত নয়। সম্পত্তি কর, বাড়ির বীমা, রক্ষণাবেক্ষণ, বিদ্যুৎ, পানি এবং অন্যান্য খরচও রয়েছে। ফলে গৃহঋণের সুদহার বাড়লে পরিবারের মোট আবাসন ব্যয় আরও বেশি হয়ে যেতে পারে।
ভাড়াটিয়াদের ওপরও পরোক্ষ প্রভাব পড়তে পারে। উচ্চ গৃহঋণের কারণে কিছু পরিবার বাড়ি কেনার পরিবর্তে ভাড়ায় থাকতে পারে। এতে ভাড়ার বাজারে চাহিদা বাড়তে পারে। তবে ভাড়ার ওপর এর প্রভাব স্থানীয় সরবরাহ, কর্মসংস্থান ও বাড়ির দামের ওপরও নির্ভর করে।
বর্তমান পরিস্থিতিতে যুক্তরাষ্ট্রের আবাসন বাজার তাই এক ধরনের ভারসাম্যের মধ্যে রয়েছে। একদিকে মূল্যস্ফীতি কমানোর চেষ্টা চলছে, অন্যদিকে সাধারণ পরিবারের জন্য ঋণ নেওয়ার খরচ বেশি। সুদের হার দ্রুত কমলে ক্রেতারা কিছুটা স্বস্তি পেতে পারেন, কিন্তু মূল্যস্ফীতি আবার বাড়লে সেই সম্ভাবনা পিছিয়ে যেতে পারে।