
যুক্তরাষ্ট্রে বাড়ি কেনার সামর্থ্য হারাচ্ছেন অনেকে, মালিক হওয়ার হার কমে ৩.৯ শতাংশে
যুক্তরাষ্ট্রে বাড়ি কেনার সামর্থ্য কমে যাওয়ায় ভাড়াটিয়াদের নিজস্ব বাড়ির মালিক হওয়ার হার উল্লেখযোগ্যভাবে কমেছে। ট্রান্সইউনিয়নের গবেষণায় দেখা গেছে, ২০০৯ সালে এই হার ছিল ৭ দশমিক ২ শতাংশ, যা ২০২৫ সালে কমে দাঁড়িয়েছে মাত্র ৩ দশমিক ৯ শতাংশে।
সিএসবি নিউজ ইউএসএ
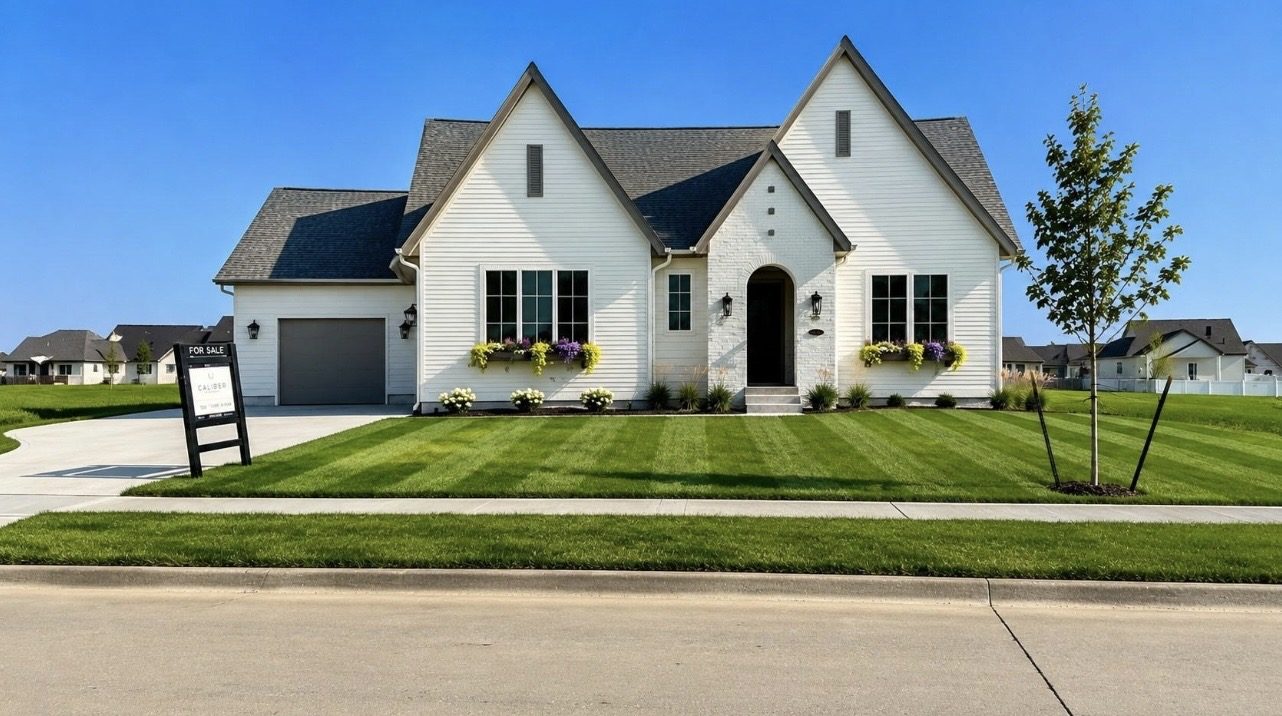
যুক্তরাষ্ট্রে বাড়ি কেনার স্বপ্ন দিন দিন কঠিন হয়ে উঠছে। বাড়ির উচ্চমূল্য, গৃহঋণের সুদ এবং জীবনযাত্রার ব্যয় বৃদ্ধির কারণে ভাড়া বাসায় থাকা মানুষের জন্য নিজস্ব বাড়ির মালিক হওয়া ক্রমেই কঠিন হচ্ছে। নতুন এক গবেষণায় দেখা গেছে, দেশটিতে ভাড়াটিয়াদের বাড়ির মালিক হওয়ার হার গত দেড় দশকের তুলনায় উল্লেখযোগ্যভাবে কমে গেছে।
ট্রান্সইউনিয়নের প্রকাশিত নতুন গবেষণা অনুযায়ী, ২০০৯ সালে ভাড়া বাসায় থাকা মানুষের মধ্যে পরবর্তী সময়ে বাড়ির মালিক হওয়ার হার ছিল ৭ দশমিক ২ শতাংশ। ২০২৫ সালে সেই হার কমে দাঁড়িয়েছে মাত্র ৩ দশমিক ৯ শতাংশে। অর্থাৎ ২০০৯ সালের তুলনায় এই হার প্রায় ৪৬ শতাংশ কমেছে। যুক্তরাষ্ট্রের আবাসন বাজারে সাধারণ মানুষের বাড়ি কেনার সামর্থ্য নিয়ে এই পরিসংখ্যান নতুন করে উদ্বেগ তৈরি করেছে।
গবেষণাটি ট্রান্সইউনিয়নের ২০২৭ সালের ব্যক্তিগত ও বাণিজ্যিক বিমা খাতের বার্ষিক পূর্বাভাস প্রতিবেদনে তুলে ধরা হয়েছে। ১৭ নভেম্বর ২০২৬ প্রকাশিত প্রতিবেদনে আবাসন ও গাড়ির বাজারে মানুষের পরিবর্তিত আচরণ এবং বিমা খাতের ওপর এর সম্ভাব্য প্রভাব বিশ্লেষণ করা হয়েছে।
এখানে উল্লেখযোগ্য বিষয় হলো, ৩ দশমিক ৯ শতাংশ বলতে যুক্তরাষ্ট্রের মোট ভাড়াটিয়া মানুষের মধ্যে বাড়ির মালিকের সংখ্যা বোঝানো হয়নি। বরং নির্দিষ্ট সময়ে ভাড়া বাসায় থাকা মানুষের কত অংশ পরবর্তী সময়ে বাড়ির মালিক হয়েছেন, সেই হার বোঝানো হয়েছে। তাই এই পরিসংখ্যানকে যুক্তরাষ্ট্রের মোট বাড়ির মালিকানার হার হিসেবে ব্যাখ্যা করা ঠিক হবে না।
বিশেষজ্ঞদের মতে, বাড়ি কেনার ক্ষেত্রে সাধারণ মানুষের সবচেয়ে বড় বাধাগুলোর একটি হলো ক্রয়ক্ষমতা। যুক্তরাষ্ট্রের বিভিন্ন এলাকায় বাড়ির দাম সাধারণ মানুষের আয়ের তুলনায় অনেক বেশি। পাশাপাশি গৃহঋণের সুদ, বাড়ির প্রাথমিক জমার অর্থ, সম্পত্তি কর এবং বাড়ির বিমার খরচও ক্রেতাদের আর্থিক চাপ বাড়াচ্ছে।
বিশেষ করে প্রথমবার বাড়ি কিনতে আগ্রহী তরুণ চাকরিজীবী ও নতুন পরিবারগুলো বেশি সমস্যায় পড়ছে। অনেকের নিয়মিত আয় থাকলেও বাড়ির জন্য প্রয়োজনীয় প্রাথমিক অর্থ সংগ্রহ করা কঠিন হয়ে উঠেছে। আবার কেউ কেউ ঋণ পাওয়ার যোগ্যতা অর্জন করলেও মাসিক কিস্তি, অন্যান্য ঋণ এবং পরিবারের দৈনন্দিন খরচ সামলানোর বিষয়টি বিবেচনা করে বাড়ি কেনার সিদ্ধান্ত থেকে সরে আসছেন।
গৃহঋণের সুদের হার বাড়লে বাড়ি কেনার মোট খরচও বেড়ে যায়। একই দামের বাড়ির জন্য বেশি সুদ দিতে হলে মাসিক কিস্তির পরিমাণ বৃদ্ধি পায়। ফলে সম্ভাব্য ক্রেতাদের দীর্ঘমেয়াদি আর্থিক পরিকল্পনায় পরিবর্তন আনতে হয়। অনেক পরিবার বাড়ি কেনার পরিবর্তে ভাড়া বাসায় থাকার সিদ্ধান্ত নিচ্ছে অথবা বাজার পরিস্থিতি অনুকূলে আসার অপেক্ষা করছে।
এ পরিস্থিতিতে ভাড়াটিয়াদের একটি বড় অংশের জন্য নিজস্ব বাড়ির মালিক হওয়ার পরিকল্পনা দীর্ঘায়িত হচ্ছে। আগে যারা কয়েক বছরের মধ্যে বাড়ি কেনার আশা করেছিলেন, তাদের অনেকেই এখন সঞ্চয় বাড়ানো, ঋণ কমানো এবং আর্থিক অবস্থার উন্নতির দিকে বেশি গুরুত্ব দিচ্ছেন।
এই পরিবর্তনের প্রভাব শুধু সাধারণ ক্রেতাদের মধ্যেই সীমাবদ্ধ নয়। আবাসন ব্যবসা, নির্মাণশিল্প, ব্যাংক এবং বিমা প্রতিষ্ঠানগুলোর ওপরও এর প্রভাব পড়তে পারে। কারণ নতুন বাড়ির মালিক তৈরি হলে বাড়ির বিমা, ঋণসেবা এবং সম্পত্তি ব্যবস্থাপনার মতো বিভিন্ন খাতে নতুন গ্রাহক তৈরি হয়। কিন্তু বাড়ি কেনার প্রবণতা কমে গেলে এসব প্রতিষ্ঠানের ব্যবসায়িক সুযোগও সীমিত হতে পারে।
ট্রান্সইউনিয়নের বিমা বিভাগের কৌশলগত পরিকল্পনার জ্যেষ্ঠ পরিচালক প্যাট্রিক ফয় জানিয়েছেন, ভাড়াটিয়া এবং বাড়ির মালিকদের চাহিদা ও অবস্থান সম্পর্কে সঠিক ধারণা পাওয়া বিমা খাতের জন্য গুরুত্বপূর্ণ। মানুষের বসবাসের স্থান পরিবর্তন এবং জলবায়ুজনিত ঝুঁকিও সম্পত্তি বিমার বাজারে প্রভাব ফেলছে।
যুক্তরাষ্ট্রে এক রাজ্য থেকে অন্য রাজ্যে মানুষের স্থানান্তরের প্রবণতাও আবাসন বাজারের একটি গুরুত্বপূর্ণ বিষয়। মানুষ অনেক সময় কম খরচে বসবাস, কর্মসংস্থানের সুযোগ এবং উন্নত জীবনযাত্রার আশায় নতুন এলাকায় চলে যাচ্ছেন। তবে নতুন এলাকায় বাড়ির দাম তুলনামূলক কম হলেও সম্পত্তি কর, বাড়ির বিমা এবং প্রাকৃতিক দুর্যোগের ঝুঁকির কারণে বসবাসের প্রকৃত ব্যয় বেড়ে যেতে পারে।
বিশেষ করে যেসব এলাকায় ঘূর্ণিঝড়, বন্যা ও প্রবল ঝড়ের ঝুঁকি রয়েছে, সেখানে বাড়ির বিমার খরচ বাড়ির মালিকদের জন্য বাড়তি চাপ তৈরি করতে পারে। ফলে বাড়ি কেনার আগে শুধু বাড়ির মূল্য নয়, দীর্ঘমেয়াদি রক্ষণাবেক্ষণ এবং বিমার ব্যয়ও বিবেচনায় নিতে হচ্ছে।
আবাসন খাতের এই পরিস্থিতি মোকাবিলায় সাশ্রয়ী মূল্যের বাড়ির সরবরাহ বাড়ানো গুরুত্বপূর্ণ বলে মনে করছেন সংশ্লিষ্ট বিশ্লেষকেরা। প্রথমবার বাড়ি কিনতে আগ্রহীদের জন্য তুলনামূলক কম দামের বাড়ি নির্মাণ, সহজ অর্থায়নের সুযোগ এবং প্রাথমিক জমার অর্থ সংগ্রহে সহায়তা বাড়ানো প্রয়োজন। একই সঙ্গে মানুষের আয় ও বাড়ির দামের মধ্যে সামঞ্জস্য তৈরি করাও জরুরি।
তবে শুধু বাড়ির দাম কমানোই যথেষ্ট নয়। মানুষের কর্মসংস্থানের স্থিতিশীলতা, আয়, ঋণের সুদ এবং দৈনন্দিন ব্যয়ের বিষয়গুলোও গুরুত্বপূর্ণ। কারণ বাড়ি কেনা দীর্ঘমেয়াদি আর্থিক দায়িত্ব। নিয়মিত আয় দিয়ে পরিবারের অন্যান্য খরচের পাশাপাশি বাড়ির কিস্তি পরিশোধ করা সম্ভব না হলে বাড়ি কেনা অনেকের জন্য ঝুঁকিপূর্ণ হয়ে উঠতে পারে।
ট্রান্সইউনিয়নের গবেষণায় যুক্তরাষ্ট্রের আবাসন বাজারের একটি গুরুত্বপূর্ণ পরিবর্তন উঠে এসেছে। ২০০৯ সালে ভাড়াটিয়াদের বাড়ির মালিক হওয়ার হার ৭ দশমিক ২ শতাংশ থাকলেও ২০২৫ সালে তা কমে ৩ দশমিক ৯ শতাংশে নেমে এসেছে। এই পতন দেশটিতে বাড়ি কেনার সামর্থ্য নিয়ে সাধারণ মানুষের সংগ্রামের একটি গুরুত্বপূর্ণ চিত্র তুলে ধরে। সাশ্রয়ী আবাসন, সহজ ঋণসুবিধা এবং মানুষের আয়ের সঙ্গে সামঞ্জস্যপূর্ণ বাড়ির দাম নিশ্চিত করা না গেলে আগামী দিনেও বহু পরিবারের নিজস্ব বাড়ির স্বপ্ন পূরণ কঠিন হয়ে থাকতে পারে।
প্রতিবেদক
CSB News USA
আরও পড়ুন
ক্যালিফোর্নিয়ার ভয়াবহ দাবানলে আগুন লাগানোর দায়ে অবশেষে দোষী সাব্যস্ত হলেন এক ব্যক্তি আদালতে
পরিবেশ দূষণের আশঙ্কায় আইওয়ায় সেনাবাহিনীর বিস্ফোরণ পরিকল্পনা সাময়িক বন্ধ করল আদালত
আন্তর্জাতিক সম্মেলন শেষে দেশে ফেরা হলো না, বিমানবন্দরে আটক প্রিন্সটনের চীনা গবেষক শিক্ষার্থী
মন্তব্য ০
লগইন করুন অথবা বিনা মূল্যে অ্যাকাউন্ট খুলুন আলোচনায় যোগ দিতে। নাম গোপন রেখেও মন্তব্য করতে পারবেন।
এখনো কোনো মন্তব্য নেই। প্রথম মন্তব্যটি করুন।