
আয় দিয়ে সংসার চলছে না, ঋণের চাপে বাংলাদেশের বহু পরিবার
নিত্যপ্রয়োজনীয় ব্যয় মেটাতে আয়ের চেয়ে বেশি খরচ করতে হচ্ছে বহু পরিবারকে। সংসারের খরচ সামলাতে ঋণের ওপর নির্ভরতা বাড়ার বিষয়টি নতুন করে উদ্বেগ তৈরি করেছে।
Reporter · সিএসবি নিউজ ইউএসএ
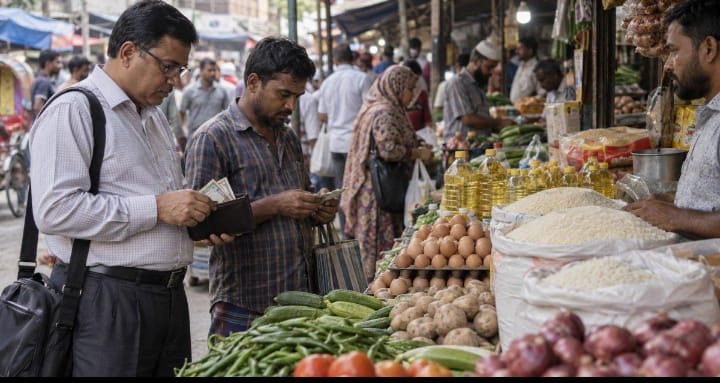
বাংলাদেশে পরিবারের আয় ও ব্যয়ের ব্যবধান নিয়ে উদ্বেগ বাড়ছে। দ্য ডেইলি স্টারের ১৮ অক্টোবর প্রকাশিত সংবাদে উল্লেখ করা হয়েছে, একটি জরিপে দেশের প্রায় অর্ধেক পরিবারের ঋণগ্রস্ত থাকার চিত্র উঠে এসেছে। দৈনন্দিন খরচ আয়ের চেয়ে বেশি হওয়ায় অনেক পরিবারকে ধারদেনা করে সংসার চালাতে হচ্ছে।
পরিবারের আয়ের বড় অংশ খাবার, বাসাভাড়া, চিকিৎসা, শিক্ষা, যাতায়াত ও বিদ্যুতের মতো নিয়মিত খাতে ব্যয় হয়। এসব খরচের পাশাপাশি জরুরি চিকিৎসা, সন্তানের পড়াশোনা কিংবা চাকরি হারানোর মতো পরিস্থিতি দেখা দিলে সীমিত আয়ের পরিবারগুলো আরও আর্থিক চাপে পড়ে।
যেসব পরিবার নিয়মিত আয়ের ওপর নির্ভরশীল, তাদের জন্য মাসের শেষ দিকে খরচ সামলানো কঠিন হয়ে উঠতে পারে। আয় অপরিবর্তিত থাকলেও প্রয়োজনীয় পণ্যের দাম বা বাসাভাড়া বেড়ে গেলে সঞ্চয়ের সুযোগ কমে যায়। তখন কেউ আত্মীয়স্বজনের কাছ থেকে ধার নেন, কেউ দোকানে বাকি রাখেন, আবার কেউ বিভিন্ন ঋণসেবার আশ্রয় নেন।
ঋণ নেওয়া সব সময় আর্থিক দুরবস্থার প্রমাণ নয়। তবে নিয়মিত আয় দিয়ে আগের ঋণের কিস্তি ও নতুন খরচ মেটানো কঠিন হয়ে পড়লে পরিবার দীর্ঘমেয়াদি আর্থিক ঝুঁকিতে পড়তে পারে। বিশেষ করে উচ্চ সুদের ঋণ পরিস্থিতিকে আরও জটিল করে তুলতে পারে।
এই পরিস্থিতি মোকাবিলায় কর্মসংস্থানের সুযোগ বাড়ানো, মূল্যস্ফীতি নিয়ন্ত্রণ, স্থিতিশীল আয় নিশ্চিত করা এবং নিম্ন ও মধ্যম আয়ের পরিবারের জন্য কার্যকর সামাজিক সুরক্ষা গুরুত্বপূর্ণ। একই সঙ্গে পরিবারের আয়-ব্যয়ের হিসাব রাখা এবং সামর্থ্যের বাইরে ঋণ না নেওয়ার বিষয়ে সচেতনতা প্রয়োজন।
পরিবারের ঋণ পরিস্থিতি বুঝতে জরিপের নমুনা, ঋণের পরিমাণ, ঋণের উৎস এবং পরিবারের আয়ের তুলনায় কিস্তির বোঝা কতটা—এসব তথ্যও গুরুত্বপূর্ণ। প্রকাশিত প্রতিবেদনে জরিপের পূর্ণাঙ্গ বিবরণ যাচাই করা প্রয়োজন; তাই প্রায় অর্ধেক পরিবারের ঋণগ্রস্ত থাকার তথ্যকে নির্দিষ্ট জরিপের ফল হিসেবে বিবেচনা করতে হবে।
আরও পড়ুন
পদত্যাগের খবর ভিত্তিহীন বললেন ইশরাকের প্রেস কর্মকর্তা
প্রতিরক্ষা সহযোগিতা জোরদারে বাংলাদেশ-ইতালি আলোচনা, গুরুত্ব পেল সামরিক প্রশিক্ষণ ও প্রযুক্তি
মাদকবিরোধী অভিযানে পিস্তল হাতে ইশরাক, পদত্যাগের নির্দেশ প্রধানমন্ত্রীর